
Casi todo el mundo paga varios seguros al año y muy poca gente sabe qué cubren exactamente. Esta guía ordena los tipos de seguros que existen en España, cuáles son realmente obligatorios, cómo decidir los que necesitas y qué derechos tienes como asegurado, que es la parte que las compañías nunca destacan.
Qué es un seguro y qué estás comprando en realidad
Un seguro es un contrato: pagas una cantidad fija y conocida (la prima) para que otro asuma un riesgo que tú no podrías pagar. Lo regula la Ley 50/1980 de Contrato de Seguro, y conviene tener claros cinco términos porque aparecen en toda póliza:
- Tomador: quien firma el contrato y paga.
- Asegurado: la persona o el bien expuesto al riesgo.
- Beneficiario: quien cobra la indemnización. En vida, casi nunca coincide con el asegurado.
- Prima: lo que pagas. Póliza: el documento con las condiciones.
- Franquicia: la parte de cada siniestro que pagas tú antes de que entre la compañía.
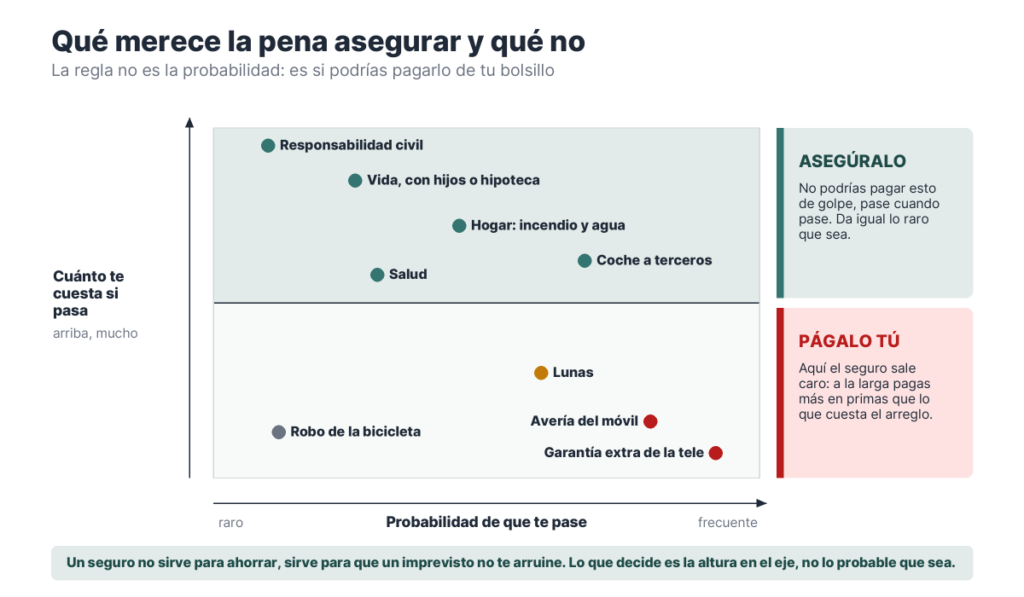
La idea de fondo es sencilla y sirve para decidir: un seguro tiene sentido cuando cubre algo que te arruinaría, no cuando cubre algo molesto pero asumible. Por eso el seguro de responsabilidad civil del coche es imprescindible y la garantía extendida del móvil casi nunca lo es.
Cuáles son obligatorios en España
La lista de seguros verdaderamente obligatorios es más corta de lo que parece:
- Responsabilidad civil de vehículos a motor. Coche, moto, ciclomotor y cualquier vehículo matriculado, circule o no.
- Seguro de la comunidad de propietarios, obligatorio en la mayoría de comunidades autónomas para los edificios en régimen de propiedad horizontal.
- Responsabilidad civil profesional para determinadas profesiones colegiadas y actividades reguladas.
- Seguro de hogar cuando lo exige el banco al conceder una hipoteca. Ojo: la ley te obliga a tener el seguro de daños, pero no a contratarlo con el banco.
Todo lo demás —vida, salud, decesos, viaje, mascotas— es voluntario, por mucho que te lo presenten como imprescindible.
Los seis tipos de seguro más habituales
| Tipo | Qué cubre | ¿Obligatorio? | Tiene sentido si… |
|---|---|---|---|
| Coche y moto | Daños a terceros; según modalidad, robo, incendio y daños propios | Sí, la RC | Tienes vehículo matriculado |
| Hogar | Continente, contenido, responsabilidad civil familiar y asistencia | Solo con hipoteca | Reponer tus cosas te descuadraría |
| Vida | Capital a los beneficiarios en caso de fallecimiento o invalidez | No | Hay personas que dependen de tus ingresos |
| Salud | Asistencia médica privada, con o sin copago | No | Quieres evitar listas de espera |
| Decesos | Gastos y gestión del sepelio | No | Prefieres dejar resuelto ese trámite |
| Responsabilidad civil | Daños que causes a terceros en tu vida diaria o profesional | Según profesión | Tu actividad puede dañar a otros |
Cada uno tiene su guía detallada: seguro de coche, seguro de moto, seguro de hogar, seguro de vida y seguro de decesos.
Tus derechos como asegurado, con plazos exactos
Esta es la parte que casi ningún artículo de seguros cuenta, y es la que te ahorra dinero y disgustos. La Ley 50/1980 fija plazos concretos:
- Tienes siete días para comunicar un siniestro desde que lo conoces, salvo que tu póliza te dé un plazo más amplio (artículo 16).
- La aseguradora debe pagarte el importe mínimo que pueda deberte en 40 días desde que declaras el siniestro, aunque la valoración final aún esté abierta (artículo 18).
- Si se retrasa injustificadamente, debe pagarte intereses: el interés legal del dinero incrementado en un 50 %. Y si pasan dos años desde el siniestro sin pagar, ese interés no puede ser inferior al 20 % anual (artículo 20.4).
Para cambiar de compañía, avisa con un mes
El plazo para oponerse a la renovación no es el mismo para las dos partes, y mucha gente lo desconoce:
- Tú puedes cancelar avisando por escrito con al menos un mes de antelación al vencimiento.
- La aseguradora necesita avisarte con dos meses si es ella quien no quiere renovar.
Esa diferencia la introdujo la Ley 20/2015 y está vigente desde el 1 de enero de 2016. Antes eran dos meses para ambos, y todavía circulan artículos y hasta pólizas antiguas con el dato viejo. Anota la fecha de vencimiento en el calendario y avisa con margen.
Cómo decidir qué seguros necesitas de verdad
- Empieza por lo obligatorio. Vehículo y, si tienes hipoteca, el de daños del inmueble.
- Sigue por lo que te arruinaría. Si alguien depende de tus ingresos, el de vida entra antes que cualquier otro voluntario.
- Descarta lo que puedes asumir. Si el siniestro máximo te cabe en el fondo de emergencia, el seguro es un gasto, no una protección.
- Revisa lo que ya tienes. Muchas tarjetas y cuentas incluyen seguros de viaje o de accidentes que estás duplicando.
- Mete la prima anual en tu presupuesto. Los seguros son gasto fijo y conviene verlos juntos, no de uno en uno.
Si estás ordenando tus cuentas, la guía de cómo hacer un presupuesto personal te ayuda a ver cuánto pesan de verdad.
Cinco errores que salen caros
- Comparar solo el precio. Dos pólizas con la misma prima pueden tener franquicias y exclusiones muy distintas.
- No leer las exclusiones. Es la única parte de la póliza donde está escrito lo que no te van a pagar.
- Infrasegurar el hogar. Si declaras un capital de contenido inferior al real, la compañía puede aplicar la regla proporcional y pagarte solo una parte del daño.
- Renovar en automático año tras año. Las mejores condiciones se reservan casi siempre a clientes nuevos.
- Ocultar información al contratar. Una declaración inexacta puede dejar el siniestro sin cobertura justo cuando lo necesitas.
Si tienes un problema con tu aseguradora
El circuito es este: primero reclamas por escrito al Servicio de Atención al Cliente de la compañía, que tiene un plazo para responderte. Si no contesta o la respuesta no te convence, puedes acudir al Servicio de Reclamaciones de la Dirección General de Seguros y Fondos de Pensiones, que es el organismo supervisor. Es gratuito.
Caso práctico: el error que hace que cobres menos de lo que crees
Los datos
Al contratar el seguro del piso hace ocho años, el propietario declaró 18.000 € de contenido. Era una cifra razonable entonces. Desde entonces ha cambiado el sofá, ha montado un despacho con dos ordenadores y ha ido acumulando electrodomésticos. Nunca actualizó el capital.
- Contenido declarado en la póliza18.000 €
- Valor real de lo que hay en casa hoy30.000 €
- Robo con fuerza: se llevan4.000 €
La cuenta
18.000 / 30.000 = 60 % de su valor.La aseguradora indemniza en esa misma proporción:
4.000 € × 60 % = 2.400 €.
Lo contraintuitivo es que el robo (4.000 €) está muy por debajo del capital contratado (18.000 €). Mucha gente da por hecho que, mientras el siniestro no supere el capital, se cobra entero. No funciona así: la regla proporcional del artículo 30 de la Ley de Contrato de Seguro se aplica a todos los siniestros, grandes y pequeños.
Resultado: cobra 2.400 € y pone 1.600 € de su bolsillo. Ocho años ahorrándose unos euros de prima le han costado el 40 % de la indemnización. Revisa el capital de contenido cada vez que renueves y comprueba si tu póliza incluye la cláusula de compensación de capitales, que desactiva esta regla.
Cambia las cifras por las tuyas y rehaz el cálculo:
Regla proporcional: qué pasa si aseguras por debajo del valor
Si el capital que declaraste se queda corto, la aseguradora no paga el siniestro entero aunque sea pequeño.
Es el artículo 30 de la Ley de Contrato de Seguro. Muchas pólizas incluyen una cláusula de «compensación de capitales» que la desactiva: mira si la tuya la tiene antes de dar el resultado por seguro.
Preguntas frecuentes
¿Qué seguros son realmente imprescindibles?
El de responsabilidad civil del vehículo, porque es obligatorio y porque cubre el riesgo que de verdad podría arruinarte. Después, el de vida si hay personas que dependen de tus ingresos, y el de hogar si reponer tus cosas te descuadraría las cuentas. El resto depende de tu situación.
¿Puedo cambiar de compañía cuando quiera?
Puedes no renovar avisando por escrito con al menos un mes de antelación al vencimiento. Dentro del año en curso el contrato sigue vigente, aunque algunas compañías admiten la baja anticipada con condiciones.
¿Cómo puedo pagar menos por mis seguros?
Comparando cada año con las mismas coberturas, ajustando la modalidad al valor real de lo asegurado, agrupando pólizas en la misma compañía cuando de verdad descuenten y eliminando coberturas duplicadas que ya tengas por otra vía.
¿Qué es la regla proporcional?
Si aseguras por menos valor del real, la compañía indemniza en la misma proporción. Con un contenido real de 30.000 € declarado en 15.000 €, un daño de 4.000 € se indemniza como 2.000 €. Por eso conviene revisar el capital declarado.
En resumen
Los seguros no se eligen por precio, sino por lo que cubren y por lo que excluyen. Empieza por los obligatorios, añade solo los que cubran un golpe que no podrías pagar de tu bolsillo, y revisa la póliza cada año antes del vencimiento avisando con el mes de antelación que te da la ley. Y guarda estos tres números: siete días para dar el parte, cuarenta para que te paguen el mínimo, e intereses a tu favor si se retrasan.
Fuentes
- Ley 50/1980, de 8 de octubre, de Contrato de Seguro (BOE, texto consolidado): artículos 16, 18, 20 y 22.
- Real Decreto Legislativo 8/2004, seguro obligatorio de vehículos a motor (BOE).
- Dirección General de Seguros y Fondos de Pensiones, Servicio de Reclamaciones.
- Consorcio de Compensación de Seguros, riesgos extraordinarios y vehículos sin seguro.
Contenido informativo. No es asesoramiento de seguros: las condiciones concretas dependen de cada póliza y de tu situación personal.
Articulos recomendados:
Reclamar a una aseguradora que no paga: guía y plazos clave
Seguro de coche: guía para elegir la mejor cobertura
Seguros de coche baratos en España: precios y 10 formas de pagar menos
Seguro de hogar: coberturas, precios y cómo elegirlo
Seguro de ciclomotor: qué cubre y cómo elegirlo
Seguro de salud: coberturas, tipos y cómo elegir el mejor

Cristian Soto es el creador y autor de Guía Financiera, un sitio independiente de educación financiera en español. Escribe sobre ahorro, presupuesto familiar, créditos e hipotecas, seguros e inversión para principiantes, y programa las calculadoras y los diagramas que acompañan a cada guía. Cada artículo parte de las mismas tres reglas: las cifras se contrastan con fuentes oficiales (Banco de España, BOE, la Agencia Tributaria o el emisor del producto), los ejemplos llevan números completos para que se puedan rehacer con una calculadora, y cuando un dato cambia con el tiempo o depende de cada entidad, se dice en el propio texto en lugar de darlo por fijo. Guía Financiera no vende productos financieros, no gestiona el dinero de nadie y no ofrece asesoramiento personalizado. Es material divulgativo: para decidir sobre un caso concreto hace falta un profesional colegiado que conozca la situación completa. Si detectas un error o un dato desactualizado, escribe a contacto@guiafinanciera.pro y se corrige.
7 comentarios