
El seguro de ciclomotor es obligatorio, sin excepciones por cilindrada ni por lo poco que lo uses. Y sin embargo es uno de los vehículos que más circula sin póliza en España, casi siempre por dos malentendidos que conviene aclarar antes de que salgan caros.
Qué es un ciclomotor exactamente
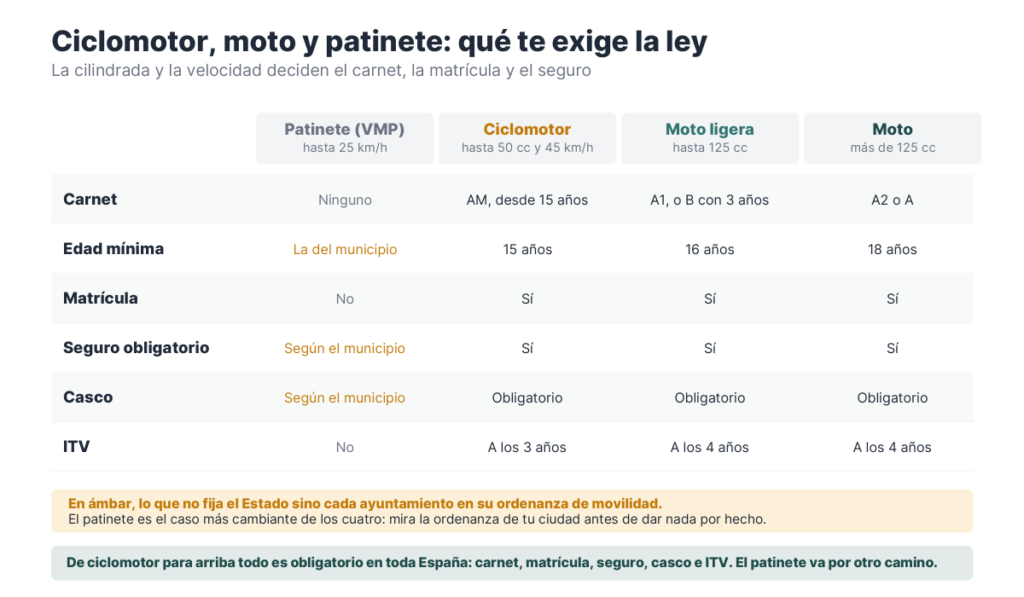
La distinción importa porque determina qué carnet necesitas y cómo te tarifican el seguro. Según la clasificación de la DGT, un ciclomotor es un vehículo de dos o tres ruedas con motor de cilindrada máxima de 50 cm³ y una velocidad máxima por construcción de 45 km/h. Por encima de eso ya es una motocicleta, con otras reglas.
- Se conduce con el permiso AM, que se puede obtener desde los 15 años.
- Debe estar matriculado y llevar su placa.
- Necesita seguro obligatorio desde el momento en que está matriculado, circule o no.
Los dos malentendidos que salen caros
«Es pequeño, no hace falta seguro»
La cilindrada no cambia nada. El Real Decreto Legislativo 8/2004 obliga a asegurar todo vehículo a motor con estacionamiento habitual en España. Un ciclomotor lo es.
Ese seguro obligatorio responde hasta 70 millones de euros por siniestro en daños a las personas y 15 millones en daños a los bienes. Y ahí está la clave: un ciclomotor cuesta poco, pero el daño que puede causar a un peatón no tiene nada que ver con su precio. Es exactamente el riesgo que no puedes asumir con tu patrimonio.
«Como está guardado, no lo aseguro»
La obligación va con la matriculación, no con el uso. Si de verdad no lo vas a usar durante una temporada larga, la vía legal para dejar de pagar el seguro es tramitar la baja temporal en la DGT, no simplemente dejar de asegurarlo.
Qué pasa si circulas sin seguro
El artículo 3 de esa ley fija una multa de 601 a 3.005 euros, graduada según si el vehículo circulaba, su categoría, el perjuicio causado, el tiempo sin asegurar y la reincidencia. Además, si no acreditas el seguro en cinco días, se ordena el precinto y depósito del vehículo.
Y lo más caro no es la multa. Si causas un accidente sin seguro, el Consorcio de Compensación de Seguros indemniza a la víctima, pero después te reclama a ti todo lo pagado. Un atropello puede convertirse en una deuda que arrastras años.
Las modalidades, y cuál tiene sentido en un ciclomotor
| Cobertura | Terceros | Terceros ampliado | Todo riesgo |
|---|---|---|---|
| Daños a otras personas y vehículos | Sí | Sí | Sí |
| Robo | No | Sí | Sí |
| Incendio | No | Sí | Sí |
| Daños propios con culpa tuya | No | No | Sí |
| Asistencia en carretera | Según póliza | Habitual | Sí |
| Defensa jurídica | Habitual | Sí | Sí |
Aquí hay una particularidad frente al coche: en un ciclomotor el todo riesgo casi nunca compensa. La indemnización nunca supera el valor del vehículo, y el valor de mercado de un ciclomotor con unos años es bajo. Si además la póliza lleva franquicia, lo máximo que recuperarías se queda en muy poco.
La cobertura de robo sí merece pensarla, y es la excepción: el ciclomotor es un vehículo con estadísticas de robo altas, sobre todo si duerme en la calle. Ahí el terceros ampliado suele ser la opción sensata.
De qué depende el precio
- Edad y antigüedad del permiso. Es el factor que más pesa, y los conductores de 15 a 18 años pagan bastante más.
- Historial de siniestros y años sin partes.
- Provincia y siniestralidad de la zona.
- Dónde duerme. Garaje cerrado frente a calle cambia la prima de robo.
- Valor y antigüedad del ciclomotor, que determina si el todo riesgo es siquiera contratable.
- Uso declarado: diario para ir a trabajar o esporádico de fin de semana.
Si tienes un siniestro
- Rellena el parte amistoso en el lugar, con fotos y un croquis.
- Comunícalo en un máximo de siete días desde que lo conoces, salvo plazo más amplio en tu póliza (artículo 16 de la Ley 50/1980).
- La compañía debe pagarte el importe mínimo que pueda deberte en 40 días desde tu declaración (artículo 18).
- Si se retrasa sin justificación, te debe intereses: el interés legal más un 50 %, con un mínimo del 20 % anual pasados dos años (artículo 20.4).
Cómo pagar menos
- Compara al menos cinco presupuestos con las mismas coberturas.
- Quédate en terceros o terceros ampliado salvo que el ciclomotor sea nuevo.
- Declara garaje si lo tienes: es lo que más abarata la cobertura de robo.
- Paga la prima anual de una vez, sin fraccionar.
- Revisa antes de renovar. Puedes no renovar avisando por escrito con un mes de antelación al vencimiento; la aseguradora necesita avisarte con dos (artículo 22).
- Si no lo vas a usar durante meses, valora la baja temporal en la DGT en lugar de mantener la póliza.
Si te lo roban
El ciclomotor es de los vehículos con más robos, así que conviene tener el orden claro:
- Denuncia ante la policía cuanto antes. Sin denuncia no hay indemnización posible.
- Comunícalo a tu aseguradora en un máximo de siete días desde que lo conoces (artículo 16 de la Ley 50/1980).
- Comprueba qué modalidad tienes. El robo solo está cubierto en terceros ampliado y todo riesgo; con un terceros simple no cobras nada.
- Espera el plazo de localización que fije tu póliza antes de que se considere robo definitivo, y a partir de ahí corre el pago.
- Tramita la baja en la DGT cuando corresponda, para dejar de pagar impuesto y seguro.
La indemnización se calcula sobre el valor del vehículo, así que en un ciclomotor con años suele ser modesta. Es justo el motivo por el que conviene decidir la modalidad con la cabeza y no por costumbre.
La baja temporal, paso a paso
Si no vas a usarlo durante meses, esta es la vía legal para dejar de pagar el seguro sin arriesgarte a una multa:
- Se tramita en la DGT, presencialmente con cita o por vía telemática.
- Durante la baja temporal el vehículo no puede circular y debe permanecer en un recinto privado.
- Una vez tramitada, ya puedes dar de baja la póliza sin quedar en situación irregular.
- Para volver a usarlo hay que tramitar el alta y contratar seguro antes de sacarlo a la vía pública.
Caso práctico: asegurar un ciclomotor que vale 900 €
Los datos
Un scooter de 49 cc con seis años, comprado de segunda mano por 900 €. Se usa para trayectos cortos de ciudad. Aquí la pregunta de la franquicia se queda pequeña al lado de otra: cuánto sentido tiene un todo riesgo sobre un vehículo de ese valor.
- Todo riesgo sin franquicia340 € al año
- Todo riesgo con franquicia de 200 €245 € al año
- Partes estimados0,25 al año, uno cada cuatro
- Valor del ciclomotor900 €
La cuenta
340 €.Con franquicia:
245 € + 200 € × 0,25 = 295 €.Y lo importante:
340 € / 900 € = 38 % del valor del vehículo, cada año.
La diferencia entre las dos pólizas son 45 € anuales, calderilla. El número que decide de verdad es el tercero: en dos años y medio de todo riesgo se paga lo que vale el ciclomotor. Si mañana lo roban o queda para el desguace, la indemnización máxima serán esos 900 € menos la depreciación que aplique la compañía.
Resultado: técnicamente gana la franquicia por 45 € al año, pero la decisión relevante es otra. Con un vehículo de menos de 1.500 €, lo habitual es quedarse en terceros ampliado con lunas, robo e incendio, que cubre lo que puede arruinarte, y asumir los golpes propios.
Cambia las cifras por las tuyas y rehaz el cálculo:
¿Sale más barata la póliza con franquicia?
Una prima baja con franquicia alta solo compensa si no das partes. Pon tus números y mira dónde está la frontera.
Los partes «que esperas dar» admiten decimales: 0,5 significa un parte cada dos años. Ten en cuenta que dar partes también encarece la renovación.
Preguntas frecuentes
¿Puedo circular sin seguro si el ciclomotor es pequeño?
No. La obligación no depende de la cilindrada. Todo vehículo a motor matriculado en España debe tener seguro de responsabilidad civil, y un ciclomotor de 49 cm³ lo es igual que una moto de 600.
¿El seguro cubre al pasajero?
La responsabilidad civil obligatoria cubre los daños al ocupante como tercero. Los daños del propio conductor no entran ahí: para eso está la cobertura voluntaria de accidentes del conductor, que conviene revisar porque los límites varían mucho.
¿Es más barato que el seguro de una moto?
Normalmente sí, porque la potencia y la velocidad son menores y el valor del vehículo también. Pero la edad del conductor pesa mucho: un conductor de 16 años puede pagar más por un ciclomotor que un veterano por una moto de mayor cilindrada.
¿Necesito seguro si lo tengo aparcado todo el año?
Sí, mientras siga matriculado y no esté en baja temporal. Es el error más frecuente y el que acaba en multa cuando la DGT cruza los datos de vehículos sin seguro.
¿Cubre el robo del casco?
Solo si la póliza incluye cobertura de equipamiento, y casi siempre con un límite bajo. Pregúntalo antes de firmar.
En resumen
El ciclomotor necesita seguro obligatorio desde que está matriculado, y la cilindrada no cambia nada. Quédate en terceros o terceros ampliado salvo que sea nuevo, prioriza la cobertura de robo si duerme en la calle, y si vas a tenerlo parado una temporada larga tramita la baja temporal en lugar de dejarlo sin póliza.
Si estás comparando con una moto de más cilindrada, tienes el detalle en la guía del seguro de moto. Y para el panorama completo, la de tipos de seguros.
Fuentes
- Real Decreto Legislativo 8/2004, responsabilidad civil y seguro en la circulación de vehículos a motor (BOE, texto consolidado).
- Ley 50/1980 de Contrato de Seguro (BOE): artículos 16, 18, 20 y 22.
- Dirección General de Tráfico, clasificación de vehículos y trámites de baja temporal.
- Consorcio de Compensación de Seguros, accidentes con vehículos sin seguro.
Contenido informativo. No es asesoramiento de seguros: las coberturas concretas dependen de cada póliza.
Articulos recomendados:
Seguro de coche: guía para elegir la mejor cobertura
Tipos de seguros: guía completa de coberturas y consejos
Seguro de hogar: coberturas, precios y cómo elegirlo
Seguros de coche baratos en España: precios y 10 formas de pagar menos
Seguro de vida: tipos, coberturas y cómo elegir el mejor
Qué cubre el seguro de hogar y qué aspectos no incluye

Cristian Soto es el creador y autor de Guía Financiera, un sitio independiente de educación financiera en español. Escribe sobre ahorro, presupuesto familiar, créditos e hipotecas, seguros e inversión para principiantes, y programa las calculadoras y los diagramas que acompañan a cada guía. Cada artículo parte de las mismas tres reglas: las cifras se contrastan con fuentes oficiales (Banco de España, BOE, la Agencia Tributaria o el emisor del producto), los ejemplos llevan números completos para que se puedan rehacer con una calculadora, y cuando un dato cambia con el tiempo o depende de cada entidad, se dice en el propio texto en lugar de darlo por fijo. Guía Financiera no vende productos financieros, no gestiona el dinero de nadie y no ofrece asesoramiento personalizado. Es material divulgativo: para decidir sobre un caso concreto hace falta un profesional colegiado que conozca la situación completa. Si detectas un error o un dato desactualizado, escribe a contacto@guiafinanciera.pro y se corrige.