
El seguro de hogar es de los pocos que casi todo el mundo tiene y muy poca gente ha leído. Y es una pena, porque aquí es donde se concentra el error más caro de todos los seguros: declarar mal el valor de lo que aseguras. Vamos con lo que cubre de verdad, cómo se calcula la indemnización y qué derechos tienes si lo contrataste con la hipoteca.
¿Es obligatorio el seguro de hogar?
Por ley, no lo es para el propietario particular. Hay dos matices importantes:
- Si tienes hipoteca, la entidad puede exigirte un seguro de daños sobre el inmueble. Es una condición del préstamo, no una obligación legal general.
- Las comunidades de propietarios sí están obligadas a asegurar el edificio en la mayoría de comunidades autónomas. Ese seguro cubre las zonas comunes, no lo que hay dentro de tu casa.
El banco no puede obligarte a contratarlo con él
Este es el punto que más dinero ahorra y casi nadie conoce. La Ley 5/2019 de contratos de crédito inmobiliario, en su artículo 17.3, obliga al prestamista a aceptar pólizas alternativas de cualquier proveedor que ofrezca condiciones y prestaciones equivalentes a la que él te proponga. Y añade dos cosas:
- No puede cobrarte nada por analizar la póliza alternativa que le presentes.
- Aceptar esa póliza no puede empeorar ninguna condición del préstamo. Ni el tipo de interés, ni las comisiones, ni nada.
Traducido: puedes contratar el seguro de hogar donde quieras y presentárselo al banco, siempre que las coberturas sean equivalentes. Guarda el justificante de la entrega.
Continente y contenido: de dónde sale la indemnización
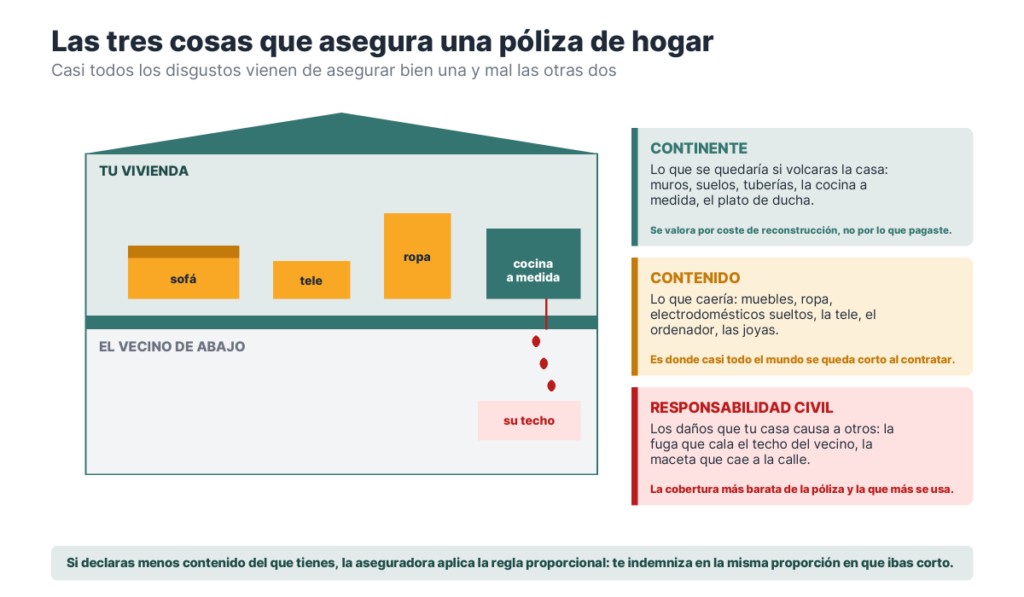
Toda póliza de hogar se apoya en dos capitales, y entenderlos es lo que separa un seguro útil de uno decorativo:
- Continente: la estructura y todo lo que no te llevarías en una mudanza. Paredes, suelos, techos, instalaciones, cocina empotrada, sanitarios, puertas y ventanas.
- Contenido: lo que sí te llevarías. Muebles, electrodomésticos, ropa, electrónica, joyas y objetos de valor.
Si vives de alquiler, lo normal es que el propietario asegure el continente y tú el contenido más la responsabilidad civil.
El error más caro: la regla proporcional
Aquí está lo que casi ninguna guía explica y lo que más disgustos da. El artículo 30 de la Ley 50/1980 de Contrato de Seguro lo dice sin rodeos: si en el momento del siniestro la suma asegurada es inferior al valor real, la aseguradora indemniza en la misma proporción.
Con números, se ve enseguida:
| Situación | Valor real del contenido | Capital declarado | Daño | Te pagan |
|---|---|---|---|---|
| Bien asegurado | 30.000 € | 30.000 € | 4.000 € | 4.000 € |
| Infraseguro del 50 % | 30.000 € | 15.000 € | 4.000 € | 2.000 € |
| Infraseguro del 70 % | 30.000 € | 9.000 € | 4.000 € | 1.200 € |
Fíjate en lo importante: no hace falta que el siniestro sea total para que te penalicen. Con un daño pequeño en una casa infrasegurada, cobras una fracción. Por eso conviene recorrer la casa una vez y sumar de verdad lo que costaría reponerlo todo hoy, no lo que pagaste en su día.
Qué cubre un seguro de hogar
| Cobertura | Qué incluye | Habitual en pólizas básicas |
|---|---|---|
| Daños por agua | Roturas de tuberías, filtraciones y la localización de la avería | Sí |
| Incendio y explosión | Daños al continente y al contenido | Sí |
| Robo y expoliación | Sustracción con fuerza; joyas con límite aparte | Sí |
| Responsabilidad civil familiar | Daños que causéis a terceros, dentro y fuera de casa | Sí |
| Rotura de cristales y encimeras | Ventanas, mamparas, vitrocerámica | Habitual |
| Daños eléctricos | Electrodomésticos por subidas de tensión | Según póliza |
| Asistencia en el hogar | Fontanero, electricista y cerrajero de urgencia | Sí |
| Objetos fuera de casa | Móvil, bici o portátil fuera del domicilio | Rara vez |
Lo que cubre el Consorcio y no tu compañía
Las inundaciones extraordinarias, terremotos, erupciones y actos de terrorismo no los paga tu aseguradora: los cubre el Consorcio de Compensación de Seguros, un organismo público que se financia con un recargo que ya va incluido en tu recibo. Dos consecuencias prácticas: ya estás pagando esa cobertura, y en caso de catástrofe la reclamación se presenta al Consorcio, no a tu compañía. Y ojo: la indemnización del Consorcio se calcula sobre los capitales que tengas declarados, así que el infraseguro también te penaliza ahí.
De qué depende el precio
- Los capitales declarados de continente y contenido. Es el factor principal.
- Metros y tipo de vivienda. Un unifamiliar cuesta más que un piso, por riesgo de robo y por superficie.
- Antigüedad y estado del inmueble, sobre todo de la instalación de agua y de la eléctrica.
- Ubicación y siniestralidad de la zona.
- Medidas de seguridad: puerta blindada, alarma conectada, rejas.
- Coberturas opcionales y franquicia elegida.
Si tienes un siniestro: los plazos que te amparan
- Comunícalo en un plazo máximo de siete días desde que lo conoces, salvo que tu póliza te dé más margen (artículo 16 de la Ley 50/1980).
- Haz fotos antes de tocar nada y guarda facturas de lo dañado. Es lo que sostiene la valoración.
- La compañía debe pagarte en 40 días el importe mínimo que pueda deberte, aunque la peritación siga abierta (artículo 18).
- Si se retrasa sin justificación, te debe intereses: el interés legal del dinero más un 50 %, y nunca menos del 20 % anual pasados dos años (artículo 20.4).
Cinco errores frecuentes
- Declarar el contenido a ojo. Es el origen de la regla proporcional. Haz el inventario una vez y actualízalo cada pocos años.
- Asegurar el continente por el precio de compra de la vivienda. El continente es el coste de reconstrucción, sin el suelo. Sobreasegurar tampoco sirve: no te pagarán más de lo que valga reconstruirlo.
- No declarar las joyas. Casi todas las pólizas tienen un límite bajo para objetos de valor salvo que los declares aparte.
- Quedarse con el seguro del banco sin comparar. Tienes derecho a llevar el tuyo.
- Renovar en automático. Puedes no renovar avisando por escrito con un mes de antelación al vencimiento; la compañía necesita avisarte con dos.
Caso práctico: un incendio de 22.000 € con el continente mal declarado
Los datos
Piso de 95 m² comprado en 2016. En la póliza, el continente se declaró por 90.000 €, más o menos lo que costó la vivienda descontando el suelo. Hoy, reconstruirlo con los precios actuales de materiales y mano de obra costaría 130.000 €. Se incendia la cocina.
- Continente declarado90.000 €
- Coste real de reconstrucción130.000 €
- Daños del incendio22.000 €
La cuenta
90.000 / 130.000 = 69,2 %.Indemnización:
22.000 € × 69,2 % = 15.231 €.
El error de fondo es haber declarado el continente por el precio de compra. El continente no es lo que vale el piso en el mercado: es lo que costaría volver a construirlo, sin el terreno. Son dos números distintos y en ocho años se han separado bastante.
Resultado: la aseguradora paga 15.231 € y el propietario pone 6.769 €. La revisión que lo habría evitado consiste en llamar a la compañía y pedir que actualicen el capital de continente: la prima sube unos euros al mes, mucho menos de lo que acaba de perder en un solo siniestro.
Cambia las cifras por las tuyas y rehaz el cálculo:
Regla proporcional: qué pasa si aseguras por debajo del valor
Si el capital que declaraste se queda corto, la aseguradora no paga el siniestro entero aunque sea pequeño.
Es el artículo 30 de la Ley de Contrato de Seguro. Muchas pólizas incluyen una cláusula de «compensación de capitales» que la desactiva: mira si la tuya la tiene antes de dar el resultado por seguro.
Preguntas frecuentes
Si vivo de alquiler, ¿necesito seguro de hogar?
El continente le corresponde al propietario. A ti te interesa asegurar el contenido —tus cosas— y sobre todo la responsabilidad civil, porque si tu lavadora inunda al vecino respondes tú.
¿Qué es la franquicia en el seguro de hogar?
El importe que asumes en cada siniestro antes de que entre la compañía. Muchas pólizas de hogar no la tienen en las coberturas básicas y sí en las opcionales, así que conviene mirarlo cobertura por cobertura.
¿Cubre los daños que provoco al vecino?
Sí, a través de la responsabilidad civil, que es una de las coberturas más útiles y de las que menos se habla. Cubre desde una fuga de agua hasta los daños que cause un miembro de la familia o la mascota.
¿Y si la avería está dentro de la pared?
La mayoría de pólizas cubren la localización de la avería y la reparación de la obra necesaria para llegar a ella. Comprueba si tu póliza incluye la reparación de la tubería en sí o solo el daño que provoca.
En resumen
Un seguro de hogar bueno no es el más barato: es el que tiene bien declarados los capitales. Dedica una tarde a inventariar el contenido, revisa que el continente sea el coste de reconstrucción, declara las joyas aparte y recuerda que si lo contrataste con la hipoteca puedes cambiarlo por otro equivalente sin que el banco te penalice.
Para ver cuánto pesan tus seguros dentro del gasto anual, la guía de cómo hacer un presupuesto personal te ayuda a ponerlos en contexto. Y para el panorama completo, la de tipos de seguros.
Fuentes
- Ley 50/1980 de Contrato de Seguro (BOE, texto consolidado): artículos 16, 18, 20, 22 y 30.
- Ley 5/2019 reguladora de los contratos de crédito inmobiliario (BOE): artículo 17, ventas vinculadas y combinadas.
- Consorcio de Compensación de Seguros, cobertura de riesgos extraordinarios.
- Dirección General de Seguros y Fondos de Pensiones, Servicio de Reclamaciones.
Contenido informativo. No es asesoramiento de seguros: las coberturas y los límites concretos dependen de cada póliza.
Articulos recomendados:
Reclamar a una aseguradora que no paga: guía y plazos clave
Seguro de decesos: qué cubre, precios y cómo elegirlo
Seguro de caución: qué es y para qué sirve
Seguro de coche: guía para elegir la mejor cobertura
Seguro de ciclomotor: qué cubre y cómo elegirlo
Seguros de coche baratos en España: precios y 10 formas de pagar menos

Cristian Soto es el creador y autor de Guía Financiera, un sitio independiente de educación financiera en español. Escribe sobre ahorro, presupuesto familiar, créditos e hipotecas, seguros e inversión para principiantes, y programa las calculadoras y los diagramas que acompañan a cada guía. Cada artículo parte de las mismas tres reglas: las cifras se contrastan con fuentes oficiales (Banco de España, BOE, la Agencia Tributaria o el emisor del producto), los ejemplos llevan números completos para que se puedan rehacer con una calculadora, y cuando un dato cambia con el tiempo o depende de cada entidad, se dice en el propio texto en lugar de darlo por fijo. Guía Financiera no vende productos financieros, no gestiona el dinero de nadie y no ofrece asesoramiento personalizado. Es material divulgativo: para decidir sobre un caso concreto hace falta un profesional colegiado que conozca la situación completa. Si detectas un error o un dato desactualizado, escribe a contacto@guiafinanciera.pro y se corrige.
3 comentarios