
Bajar el precio del seguro del coche no va de encontrar la compañía más barata, sino de entender qué estás pagando. Aquí tienes qué factores mueven la prima, diez tácticas que funcionan de verdad, lo que nunca deberías recortar y el momento exacto del año en que tienes que actuar para que el cambio sea posible.
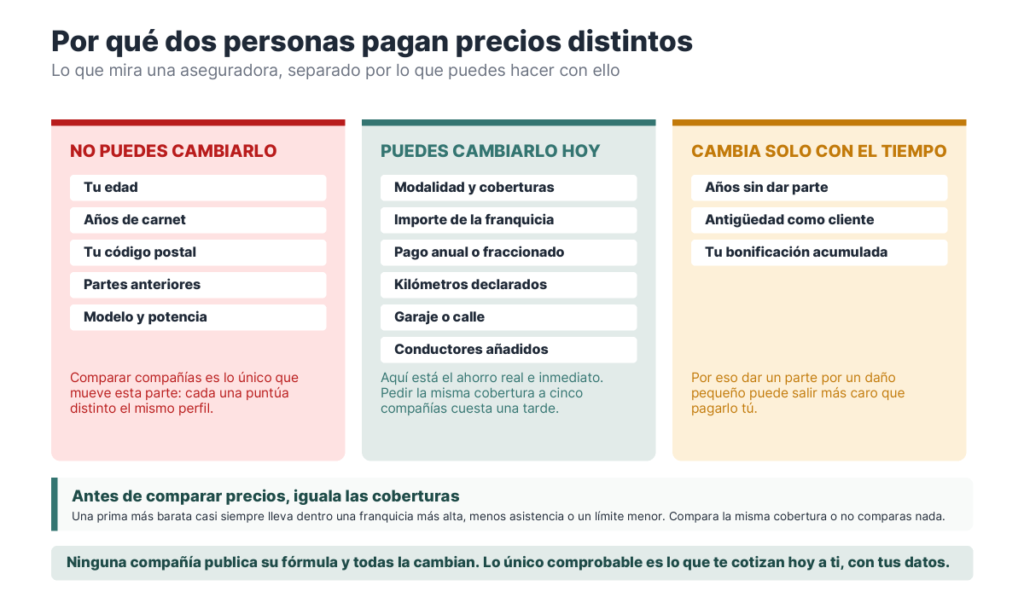
Por qué dos personas pagan precios tan distintos
La prima no sale de una tarifa: es un cálculo de riesgo. Dos conductores con el mismo coche pueden pagar el doble uno que otro, y casi siempre por estas variables:
| Factor | Efecto en la prima | ¿Puedes cambiarlo? |
|---|---|---|
| Años sin partes con culpa | Bajada acumulativa año tras año | Sí, con el tiempo |
| Edad y antigüedad del carnet | Fuerte subida por debajo de 25 años | No |
| Potencia y valor del coche | A más potencia y valor, más prima | Sí, al comprar |
| Kilómetros anuales | Menos uso, menos riesgo | Sí, declarándolo bien |
| Dónde aparcas | Garaje cerrado abarata robo | A veces |
| Franquicia elegida | Más franquicia, menos prima | Sí, en cada renovación |
| Conductores adicionales | Incluir a un joven dispara el precio | Sí |
| Forma de pago | El fraccionamiento suele llevar recargo | Sí |
La conclusión práctica: la mitad de esa lista está en tu mano, y la mayoría se ajusta en la renovación, no al contratar.
El dato que lo cambia todo: avisa con un mes
De nada sirve encontrar una póliza más barata si llegas tarde para cancelar la que tienes. La Ley 50/1980 de Contrato de Seguro, en su artículo 22, fija plazos distintos para cada parte:
- Tú puedes oponerte a la renovación avisando por escrito con al menos un mes de antelación al vencimiento.
- La aseguradora necesita avisarte con dos meses si es ella quien no quiere renovar.
Esa asimetría la introdujo la Ley 20/2015 y rige desde el 1 de enero de 2016. Antes eran dos meses para ambas partes, y todavía hay pólizas y artículos con el dato antiguo. Apunta la fecha de vencimiento y empieza a pedir presupuestos dos meses antes: te da margen para comparar sin prisas y para enviar la baja dentro de plazo.
Diez tácticas que sí bajan la prima
- Pide cinco presupuestos con coberturas idénticas. Misma modalidad, misma franquicia, mismos extras. Comparar un todo riesgo con franquicia contra uno sin franquicia no es comparar.
- Negocia con tu compañía antes de irte. Llama con el presupuesto de la competencia delante. Muchas aseguradoras tienen margen de retención que solo aplican si te vas a marchar.
- Ajusta la modalidad a la edad del coche. La indemnización nunca supera el valor del vehículo, así que en coches con años el todo riesgo pierde sentido rápido.
- Sube la franquicia solo si tienes fondo de emergencia. Bajas la prima a cambio de asumir el primer tramo de cada golpe. Si 400 € te descuadrarían el mes, no lo hagas.
- Declara los kilómetros reales. Si haces menos de 8.000 o 10.000 al año, pregunta por las tarifas por uso.
- Paga la prima anual de una vez. El fraccionamiento mensual casi siempre lleva recargo.
- Pide tu carta de siniestralidad antes de cambiar. Es el documento que acredita tus años sin partes y con el que la nueva compañía te aplica la bonificación.
- Elimina coberturas duplicadas. Asistencia en viaje o defensa jurídica pueden venir ya con tu tarjeta o con el seguro del hogar.
- Revisa los conductores declarados. Si el conductor joven ya no usa el coche, quítalo.
- Agrupa pólizas solo si el descuento es real. Pide el precio por separado y con paquete, y compara. A veces el «combinado» sale más caro.
Barato no es lo mismo que suficiente
Hay recortes que se pagan caros justo el día que tienes el siniestro:
- No bajes la responsabilidad civil voluntaria. Cuesta poco y es lo que te cubre por encima del límite obligatorio.
- Cuidado con la asistencia en carretera desde el kilómetro 0. Muchas pólizas baratas solo cubren la avería a más de 25 km de tu domicilio, que es justo donde menos falta hace.
- No quites la defensa jurídica y la reclamación de daños. Es lo que te permite reclamar cuando el culpable es otro.
- No declares datos falsos para abaratar. Ocultar el uso real, los kilómetros o quién conduce habitualmente puede dejar el siniestro sin cobertura.
- Mira el criterio de valoración en siniestro total. Un valor venal seco frente a un venal mejorado son cientos de euros de diferencia el día del desguace.
Checklist para comparar en diez minutos
- Anota la fecha de vencimiento de tu póliza actual y réstale un mes: esa es tu fecha límite para avisar.
- Saca de tu póliza actual la modalidad, la franquicia y las coberturas extra que tienes.
- Pide presupuestos con exactamente esos parámetros, no con los que te sugiera cada web.
- Compara prima anual total, no cuota mensual.
- Revisa en cada oferta: franquicia, valoración en siniestro total, kilómetro desde el que entra la asistencia y exclusiones.
- Llama a tu compañía actual con la mejor oferta antes de decidir.
- Si cambias, envía la baja por escrito y guarda el justificante.
Un apunte sobre los precios que ves anunciados
Las cifras del tipo «desde 66 € al año» corresponden al perfil más barato posible: conductor veterano, sin partes, coche de poco valor, cobertura mínima y pago anual. Sirven como suelo de mercado, no como referencia de lo que vas a pagar tú. El único precio que vale es el de tu presupuesto personalizado, y por eso comparar cinco tiene más efecto que cualquier truco.
Caso práctico: dos presupuestos que parecen iguales
Los datos
Al comparar seguros de terceros ampliado para el mismo coche aparecen dos ofertas que, de lejos, parecen la misma. La diferencia está en una línea de las condiciones particulares: una de las dos aplica franquicia en daños propios por choque con animales y en lunas.
- Compañía A, sin franquicia465 € al año
- Compañía B, con franquicia de 250 €338 € al año
- Partes estimados0,25 al año, uno cada cuatro
La cuenta
465 €.Compañía B:
338 € + 250 € × 0,25 = 401 €.
La B gana, pero por 65 € al año, no por los 127 € que sugiere la diferencia de prima del comparador. Esa distancia entre «lo que parece que ahorras» y «lo que ahorras» es justo lo que los comparadores no enseñan, porque ordenan por prima y la franquicia va en la letra pequeña.
Resultado: 65 € de ahorro real, y la frontera está en 0,5 partes al año, uno cada dos años. Antes de quedarte con la más barata, comprueba estas cuatro líneas: franquicia, si el vehículo de sustitución está incluido o es opcional, a partir de qué kilómetro hay grúa, y si la asistencia en viaje arranca desde el kilómetro 0 o desde el 25.
Cambia las cifras por las tuyas y rehaz el cálculo:
¿Sale más barata la póliza con franquicia?
Una prima baja con franquicia alta solo compensa si no das partes. Pon tus números y mira dónde está la frontera.
Los partes «que esperas dar» admiten decimales: 0,5 significa un parte cada dos años. Ten en cuenta que dar partes también encarece la renovación.
Preguntas frecuentes
¿Cuál es el seguro de coche más barato?
No existe una compañía que sea la más barata para todo el mundo: cada aseguradora pondera distinto la edad, la zona y el modelo. La más barata para tu vecino puede ser de las caras para ti. Por eso la vía es pedir varios presupuestos con las mismas coberturas.
¿Merece la pena cambiar de aseguradora cada año?
Merece la pena comparar cada año. Cambiar solo si la diferencia es real con coberturas equivalentes. Conservas tu bonificación por años sin siniestros al cambiar, siempre que aportes la carta de siniestralidad.
¿Por qué me sube el seguro si no he tenido partes?
Porque influyen factores ajenos a ti: el encarecimiento de las reparaciones, la siniestralidad de tu provincia y la política comercial de la compañía, que suele reservar sus mejores precios a clientes nuevos.
¿Pierdo la bonificación si cambio de compañía?
No, si la acreditas. La carta de siniestralidad de tu aseguradora anterior certifica tus años sin partes y la nueva la tiene en cuenta. Pídela antes de dar de baja la póliza.
¿Y si tengo un siniestro y la compañía tarda en pagar?
La ley marca 40 días desde tu declaración para que te abonen el importe mínimo que puedan deberte, y si se retrasan sin justificación te deben intereses: el interés legal del dinero más un 50 %, con un mínimo del 20 % anual pasados dos años.
En resumen
Comparar cinco presupuestos con coberturas idénticas y avisar dentro del plazo del mes es lo que de verdad baja el recibo. Todo lo demás —franquicia, kilómetros, conductores, forma de pago— son ajustes que suman, pero ninguno sustituye a mirar el mercado una vez al año.
Si quieres entender antes qué cubre cada modalidad, empieza por la guía del seguro de coche; y si te estás planteando la cobertura máxima, la del seguro a todo riesgo.
Fuentes
- Ley 50/1980 de Contrato de Seguro (BOE, texto consolidado): artículos 18, 20 y 22.
- Real Decreto Legislativo 8/2004, seguro obligatorio de vehículos a motor (BOE).
- Dirección General de Seguros y Fondos de Pensiones, Servicio de Reclamaciones.
Contenido informativo. No es asesoramiento de seguros ni una recomendación de contratación: el precio depende de tu perfil y de las condiciones de cada póliza.
Articulos recomendados:

Cristian Soto es el creador y autor de Guía Financiera, un sitio independiente de educación financiera en español. Escribe sobre ahorro, presupuesto familiar, créditos e hipotecas, seguros e inversión para principiantes, y programa las calculadoras y los diagramas que acompañan a cada guía. Cada artículo parte de las mismas tres reglas: las cifras se contrastan con fuentes oficiales (Banco de España, BOE, la Agencia Tributaria o el emisor del producto), los ejemplos llevan números completos para que se puedan rehacer con una calculadora, y cuando un dato cambia con el tiempo o depende de cada entidad, se dice en el propio texto en lugar de darlo por fijo. Guía Financiera no vende productos financieros, no gestiona el dinero de nadie y no ofrece asesoramiento personalizado. Es material divulgativo: para decidir sobre un caso concreto hace falta un profesional colegiado que conozca la situación completa. Si detectas un error o un dato desactualizado, escribe a contacto@guiafinanciera.pro y se corrige.
3 comentarios