
El seguro a todo riesgo es la modalidad más completa y también la que más gente contrata sin hacer el cálculo que decide si compensa. Porque hay un punto, distinto para cada coche, a partir del cual pagas una prima alta por una cobertura que se ha ido encogiendo sola. Vamos a ver dónde está ese punto.
Qué es exactamente un todo riesgo
Es la única modalidad que cubre los daños de tu propio vehículo aunque el accidente sea culpa tuya. Esa es la frontera real, y todo lo demás son matices:
- Terceros cubre lo que le causas a otros. Nada tuyo.
- Terceros ampliado añade robo, incendio, lunas y fenómenos atmosféricos. Sigue sin cubrir tus daños si te empotras tú.
- Todo riesgo añade los daños propios, con o sin franquicia.
Sobre esa base, el seguro obligatorio de responsabilidad civil sigue funcionando igual en las tres: cubre hasta 70 millones de euros en daños a las personas y 15 millones en daños a los bienes, según el Real Decreto Legislativo 8/2004.
Con franquicia o sin ella
| Sin franquicia | Con franquicia | |
|---|---|---|
| Prima anual | La más alta | Menor, y baja cuanto mayor sea la franquicia |
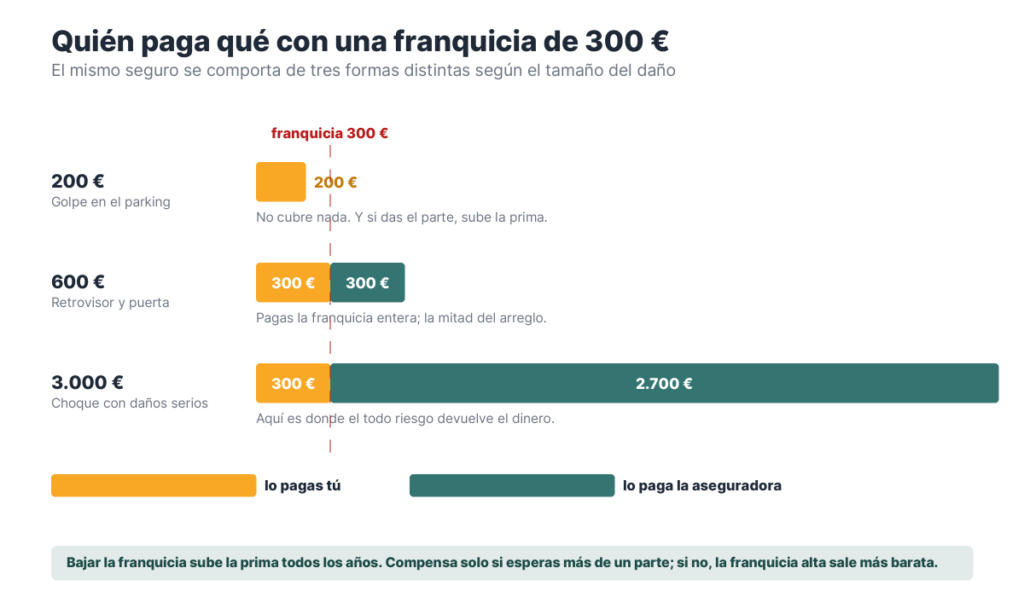
| Golpe pequeño | Lo paga la compañía | Lo pagas tú entero si no llega a la franquicia |
| Golpe grande | Lo paga la compañía | Pagas la franquicia y el resto la compañía |
| A quién le encaja | Coche nuevo, financiado o de uso intensivo | Quien tiene fondo de emergencia y conduce poco |
Un ejemplo con 400 € de franquicia: una reparación de 350 € la pagas entera tú; una de 2.000 €, pagas 400 y la aseguradora 1.600. La franquicia no es una trampa, es un intercambio: bajas la prima a cambio de asumir el primer tramo de cada siniestro. Solo tiene sentido si ese importe no te descuadra el mes.
El cálculo que decide si compensa
Aquí está la clave que casi ninguna guía pone con números. La indemnización nunca supera el valor del coche. Así que la cobertura real que compras se va reduciendo cada año, mientras la prima no baja al mismo ritmo.
| Valor de mercado del coche | Franquicia | Lo máximo que puedes recuperar | ¿Tiene sentido? |
|---|---|---|---|
| 22.000 € | 300 € | 21.700 € | Sí, con claridad |
| 9.000 € | 300 € | 8.700 € | Depende de la prima |
| 4.000 € | 400 € | 3.600 € | Empieza a no compensar |
| 2.000 € | 400 € | 1.600 € | Casi nunca |
La regla práctica: compara la prima anual del todo riesgo con lo máximo que podrías recuperar. Si la prima supera el 10 % de esa cifra, revisa si el terceros ampliado no te da casi la misma tranquilidad por bastante menos dinero.
Cómo te valoran el coche en un siniestro total
- Valor venal: lo que valdría vendiéndolo hoy. El más bajo, y el habitual pasados unos años.
- Valor venal mejorado: el venal más un porcentaje, normalmente entre el 20 % y el 30 %.
- Valor de nuevo: lo que costaría uno igual recién comprado. Solo durante los primeros años, y cada compañía fija cuántos.
Este apartado cambia más el resultado que veinte euros de prima. Míralo antes de firmar y comprueba durante cuántos años se mantiene el valor de nuevo: es la diferencia entre cobrar el precio de un coche equivalente o el de un desguace.
Lo que el todo riesgo NO cubre
El nombre engaña: no cubre absolutamente todo. Las exclusiones habituales son:
- Conducir bajo los efectos del alcohol o de drogas.
- Conducir sin carnet en vigor o con el permiso retirado.
- Uso en circuito, competición o pruebas de velocidad.
- Daños por falta de mantenimiento o por avería mecánica, que no es un siniestro.
- Desgaste normal de neumáticos, frenos o embrague.
- Objetos personales dentro del coche, salvo que exista cobertura específica.
- Daños intencionados del propio conductor.
Cuándo sí compensa claramente
- Coche nuevo o de menos de cinco años. El valor es alto y suele aplicarse valor de nuevo.
- Coche financiado o en renting. Si lo pierdes, la deuda sigue viva: necesitas que la indemnización la cubra.
- Uso diario e intensivo, sobre todo en ciudad, donde los golpes pequeños son frecuentes.
- Conductor joven o novel. Estadísticamente más siniestros propios.
- No poder asumir la reparación. Si un golpe de 2.000 € te obligaría a endeudarte, esa es la razón para asegurarlo.
Si tienes un siniestro: plazos que te amparan
- Comunica el siniestro en un máximo de siete días desde que lo conoces, salvo plazo más amplio en tu póliza (artículo 16 de la Ley 50/1980).
- La compañía debe pagarte el importe mínimo que pueda deberte en 40 días desde tu declaración, aunque la peritación siga abierta (artículo 18).
- Si se retrasa sin justificación, te debe intereses: el interés legal del dinero más un 50 %, con un mínimo del 20 % anual pasados dos años (artículo 20.4).
Cómo pagar menos por tu todo riesgo
- Compara con franquicias idénticas. Un todo riesgo con 600 € de franquicia frente a otro sin ella no son ofertas comparables.
- Revisa cada año si sigue compensando. El coche pierde valor y llega el momento de bajar a terceros ampliado.
- Avisa dentro de plazo. Puedes no renovar comunicándolo por escrito con al menos un mes de antelación al vencimiento; la aseguradora necesita avisarte con dos (artículo 22).
- Declara los kilómetros reales si haces pocos.
- Paga la prima anual de una vez, sin fraccionar.
- Quita extras duplicados que ya tengas por otra póliza o por la tarjeta.
Tienes más tácticas en la guía de seguros de coche baratos.
Caso práctico: todo riesgo con franquicia de 500 € o sin ella
Los datos
Coche de tres años que hoy vale unos 19.000 €. Es reciente, así que el todo riesgo tiene sentido; la duda es si pagar la versión sin franquicia o asumir los primeros 500 € de cada siniestro. El conductor aparca en garaje, hace 9.000 km al año y lleva cuatro años sin dar un parte.
- Todo riesgo sin franquicia890 € al año
- Todo riesgo con franquicia de 500 €610 € al año
- Partes estimados0,25 al año, uno cada cuatro
La cuenta
890 € fijos.Con franquicia:
610 € + 500 € × 0,25 = 735 € de media.
Los 280 € que se ahorra de prima cada año cubren de sobra una franquicia de 500 € cada cuatro. Y hay un efecto de segundo orden que no entra en la cuenta pero juega a favor: con franquicia uno se piensa dos veces dar un parte por un rayón de 200 €, y no dar partes es lo que mantiene la prima baja en las renovaciones.
Resultado: con franquicia ahorra 155 € al año. La frontera está en 0,6 partes al año, uno cada veinte meses. Con ese historial no está ni cerca. Distinto sería si aparcara en la calle en una ciudad grande o hiciera 30.000 km anuales.
Cambia las cifras por las tuyas y rehaz el cálculo:
¿Sale más barata la póliza con franquicia?
Una prima baja con franquicia alta solo compensa si no das partes. Pon tus números y mira dónde está la frontera.
Los partes «que esperas dar» admiten decimales: 0,5 significa un parte cada dos años. Ten en cuenta que dar partes también encarece la renovación.
Preguntas frecuentes
¿El todo riesgo cubre si el accidente es culpa mía?
Sí, y es exactamente lo que lo distingue de las demás modalidades. Con terceros o terceros ampliado, los daños de tu coche por un accidente con culpa los pagas tú.
¿Qué es mejor, con o sin franquicia?
Sin franquicia si el coche es nuevo, lo usas mucho o un imprevisto de varios cientos de euros te complicaría. Con franquicia si tienes fondo de emergencia y conduces poco: la rebaja de prima es real y el riesgo que asumes está acotado.
¿Merece la pena en un coche viejo?
Casi nunca. La indemnización está limitada al valor del vehículo y encima se descuenta la franquicia. Haz el cálculo: prima anual frente a lo máximo recuperable. Si la prima se acerca al 10 % de esa cifra, el terceros ampliado suele ser la decisión sensata.
¿Cubre el robo de objetos que llevo dentro?
Por regla general no, salvo que la póliza incluya una cobertura específica de objetos personales, casi siempre con un límite bajo. No lo des por hecho.
¿Y si el golpe es menor que la franquicia?
Lo pagas tú entero. Antes de dar el parte por un daño pequeño, compara: además de no cobrar nada, un siniestro con culpa puede penalizarte la prima durante varios años.
En resumen
El todo riesgo es la mejor cobertura mientras el coche valga lo suficiente para justificar la prima. Haz una vez al año el cálculo de lo máximo recuperable, mira el criterio de valoración y la franquicia antes que el precio, y ten claro que «todo riesgo» no significa que cubra todo: las exclusiones siguen ahí.
Si quieres el panorama completo de modalidades, empieza por la guía del seguro de coche. Y para ver cuánto pesa el coche entero en tus cuentas, cómo hacer un presupuesto personal.
Fuentes
- Real Decreto Legislativo 8/2004, seguro obligatorio de vehículos a motor (BOE, texto consolidado).
- Ley 50/1980 de Contrato de Seguro (BOE): artículos 16, 18, 20 y 22.
- Consorcio de Compensación de Seguros.
- Dirección General de Seguros y Fondos de Pensiones, Servicio de Reclamaciones.
Contenido informativo. No es asesoramiento de seguros: las coberturas, exclusiones y criterios de valoración dependen de cada póliza.
Articulos recomendados:
Seguro de vida: tipos, coberturas y cómo elegir el mejor
Seguro de decesos: qué cubre, precios y cómo elegirlo
Seguro de ciclomotor: qué cubre y cómo elegirlo
Seguro de caución: qué es y para qué sirve
Qué cubre el seguro de hogar y qué aspectos no incluye
Seguro de salud: coberturas, tipos y cómo elegir el mejor

Cristian Soto es el creador y autor de Guía Financiera, un sitio independiente de educación financiera en español. Escribe sobre ahorro, presupuesto familiar, créditos e hipotecas, seguros e inversión para principiantes, y programa las calculadoras y los diagramas que acompañan a cada guía. Cada artículo parte de las mismas tres reglas: las cifras se contrastan con fuentes oficiales (Banco de España, BOE, la Agencia Tributaria o el emisor del producto), los ejemplos llevan números completos para que se puedan rehacer con una calculadora, y cuando un dato cambia con el tiempo o depende de cada entidad, se dice en el propio texto en lugar de darlo por fijo. Guía Financiera no vende productos financieros, no gestiona el dinero de nadie y no ofrece asesoramiento personalizado. Es material divulgativo: para decidir sobre un caso concreto hace falta un profesional colegiado que conozca la situación completa. Si detectas un error o un dato desactualizado, escribe a contacto@guiafinanciera.pro y se corrige.
2 comentarios