
El seguro de coche es el único gasto del vehículo que no puedes saltarte: la obligación nace con la matriculación, no con el uso. Aquí tienes qué cubre el mínimo legal, en qué se diferencian de verdad las tres modalidades, qué mueve el precio y qué plazos te protegen cuando toca dar un parte.
Por qué es obligatorio y qué cubre el mínimo legal
Lo impone el Real Decreto Legislativo 8/2004: todo vehículo con estacionamiento habitual en España debe tener un seguro de responsabilidad civil que cubra los daños causados a terceros. Un coche aparcado y sin usar también tiene que estar asegurado mientras no esté dado de baja.
Ese seguro obligatorio responde hasta 70 millones de euros por siniestro en daños a las personas y 15 millones en daños a los bienes. Parecen cifras desproporcionadas hasta que piensas en un accidente con varios heridos graves: las indemnizaciones por lesiones permanentes se cuentan en cientos de miles de euros por víctima.
Qué pasa si conduces sin seguro
El artículo 3 de esa ley fija una multa de 601 a 3.005 euros, graduada según si el vehículo circulaba, su categoría, el perjuicio causado, cuánto tiempo llevaba sin asegurar y la reincidencia. Además, si no acreditas el seguro en cinco días, se ordena el precinto y depósito del vehículo.
Y lo más caro no es la multa: sin seguro, respondes con tu patrimonio de todo lo que causes. El Consorcio de Compensación de Seguros indemniza a la víctima, pero después te reclama a ti lo pagado.
Las tres modalidades, comparadas de verdad
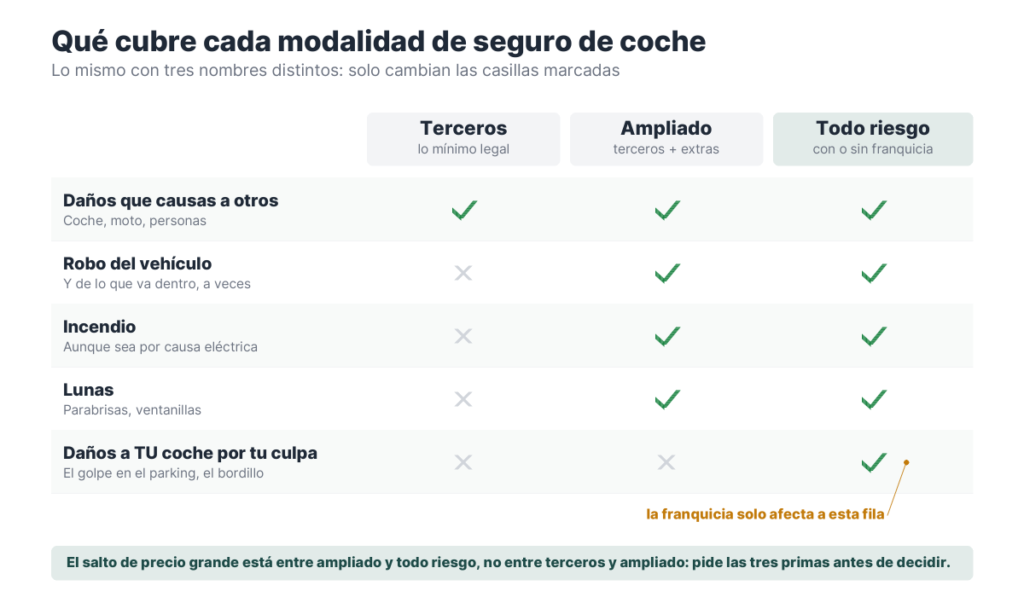
| Cobertura | Terceros | Terceros ampliado | Todo riesgo |
|---|---|---|---|
| Daños a otras personas y vehículos | Sí | Sí | Sí |
| Robo | No | Sí | Sí |
| Incendio | No | Sí | Sí |
| Lunas | No | Habitual | Sí |
| Fenómenos atmosféricos | No | Habitual | Sí |
| Daños propios con culpa tuya | No | No | Sí |
| Vehículo de sustitución | No | A veces | Habitual |
| Defensa jurídica y reclamación de daños | Habitual | Sí | Sí |
La frontera importante no está entre terceros y terceros ampliado, sino entre el ampliado y el todo riesgo: solo el todo riesgo paga los daños de tu propio coche cuando el golpe es culpa tuya. Todo lo demás son extras que también puedes contratar sueltos.
La franquicia decide si el todo riesgo compensa
La franquicia es lo que pagas tú en cada siniestro antes de que entre la compañía. Con 300 € de franquicia, una reparación de 280 € la pagas entera; una de 1.100 €, pagas 300 y la aseguradora 800.
Es la variable que más distorsiona las comparaciones: un todo riesgo barato casi siempre lleva franquicia alta. Y hay un límite que mucha gente descubre tarde: la indemnización nunca supera el valor del coche. Si tu coche vale 3.000 € en el mercado, un todo riesgo con 600 € de franquicia te deja como máximo 2.400 € en el peor escenario. Por eso, en vehículos de cierta edad, el ampliado suele ser la decisión sensata.
Cómo te valoran el coche en un siniestro total
- Valor venal: lo que valdría vendiéndolo hoy. Es el más bajo y el más habitual pasados unos años.
- Valor venal mejorado: el venal más un porcentaje, normalmente entre el 20 % y el 30 %.
- Valor de nuevo: lo que costaría uno igual recién comprado. Solo se aplica durante los primeros años, y cada compañía fija cuántos.
Mirar este apartado antes de firmar cambia más el resultado que discutir veinte euros de prima.
De qué depende el precio
- El conductor. Edad, antigüedad del carnet y años sin siniestros. Es lo que más pesa, por encima del coche.
- El sistema de bonificación y penalización. Cada año sin partes con culpa baja la prima; un siniestro con culpa la sube durante varios ejercicios.
- El vehículo. Potencia, valor, coste de reparación y estadística de robo del modelo.
- El uso. Kilómetros anuales y si lo usas para trabajar.
- La provincia y dónde aparcas habitualmente.
- Conductores adicionales. Incluir a un conductor joven puede disparar la prima.
Qué hacer si tienes un siniestro: los plazos que te amparan
La Ley 50/1980 de Contrato de Seguro fija plazos concretos y conviene tenerlos a mano:
- Rellena el parte amistoso en el lugar, con los datos de ambos vehículos y las pólizas. Un croquis y unas fotos evitan la mitad de las discusiones posteriores.
- Comunica el siniestro en un plazo máximo de siete días desde que lo conoces, salvo que tu póliza te dé más margen (artículo 16).
- La compañía debe pagarte el importe mínimo que pueda deberte en 40 días desde tu declaración, aunque la peritación siga abierta (artículo 18).
- Si se retrasa sin justificación, te debe intereses: el interés legal del dinero más un 50 %, y nunca menos del 20 % anual si pasan dos años desde el siniestro (artículo 20.4).
Cómo pagar menos sin quedarte corto
- Pide cinco presupuestos con exactamente las mismas coberturas y la misma franquicia. Sin eso, no estás comparando.
- Revisa antes de renovar. Puedes no renovar avisando por escrito con un mes de antelación al vencimiento; la compañía necesita avisarte con dos.
- Ajusta la modalidad a la edad del coche, no al cariño que le tengas.
- Declara los kilómetros reales. Si haces pocos, hay tarifas por uso que salen a cuenta.
- Paga anual. El fraccionamiento suele llevar recargo.
- Quita coberturas duplicadas que ya tengas por la tarjeta o por otra póliza.
El detalle completo, con más tácticas, está en la guía de seguros de coche baratos.
Qué revisar antes de firmar
- El importe de la franquicia y a qué coberturas se aplica.
- El criterio de valoración en siniestro total y durante cuántos años se mantiene el valor de nuevo.
- Desde qué kilómetro entra la asistencia en carretera. Muchas pólizas no cubren la avería cerca de casa.
- Si hay conductor ocasional incluido y con qué edad mínima.
- Las exclusiones: alcohol, carnet no vigente, uso en circuito o en competición anulan la cobertura.
Caso práctico: ¿compensa una franquicia de 300 €?
Los datos
Un Clio de seis años, conductor de 41 con quince de carné y sin partes desde 2021. La aseguradora le pasa dos presupuestos de todo riesgo para el mismo coche y las mismas coberturas. Lo único que cambia entre ellos es la franquicia.
- Todo riesgo sin franquicia740 € al año
- Todo riesgo con franquicia de 300 €480 € al año
- Partes dados en los últimos nueve años3, uno cada tres años
La cuenta
0,33 partes al año.Sin franquicia paga
740 €, ocurra lo que ocurra.Con franquicia paga
480 € + 300 € × 0,33 = 579 € de media.
La diferencia de prima son 260 € todos los años; la franquicia, en cambio, solo aparece cuando hay parte, y a este conductor le toca una vez cada tres. Ahí está el margen.
Resultado: la póliza con franquicia le sale 161 € más barata al año. La frontera está en 0,9 partes al año, es decir, uno cada trece meses: a ese ritmo la aseguradora ya le habría subido la prima o no le renovaría, así que en la práctica la franquicia le compensa.
Cambia las cifras por las tuyas y rehaz el cálculo:
¿Sale más barata la póliza con franquicia?
Una prima baja con franquicia alta solo compensa si no das partes. Pon tus números y mira dónde está la frontera.
Los partes «que esperas dar» admiten decimales: 0,5 significa un parte cada dos años. Ten en cuenta que dar partes también encarece la renovación.
Preguntas frecuentes
¿El todo riesgo siempre compensa?
No. Compensa mientras el valor del coche sea alto respecto a la prima. En vehículos con varios años, la indemnización máxima baja al ritmo del valor venal y llega un punto en que pagas una prima alta por una cobertura pequeña.
¿Puedo cambiar de seguro a mitad de año?
El contrato es anual y sigue vigente hasta el vencimiento. Lo que sí puedes es evitar la renovación avisando por escrito con al menos un mes de antelación. Algunas compañías admiten la baja anticipada, pero no es un derecho general.
¿Por qué me sube el seguro si no he tenido partes?
Porque la prima no depende solo de ti: también del coste medio de reparación, de la siniestralidad de tu zona y de la política comercial de la compañía, que suele reservar los mejores precios para clientes nuevos. Es el motivo por el que conviene pedir presupuesto fuera cada año.
¿Qué es la carta de siniestralidad y para qué sirve?
Es el documento donde tu aseguradora certifica los años y los partes que has tenido. Al cambiar de compañía te lo pedirán para aplicarte la bonificación que te corresponde. Puedes solicitarlo a tu aseguradora actual.
En resumen
El seguro obligatorio te protege del riesgo que podría arruinarte; el resto es una decisión económica entre lo que vale tu coche, lo que podrías asumir de tu bolsillo y lo que te cuesta trasladar ese riesgo. Compara con coberturas idénticas, mira la franquicia y el criterio de valoración antes que el precio, y ten a mano los plazos: siete días para dar el parte y cuarenta para cobrar el mínimo.
Si estás revisando tus gastos fijos, en cómo hacer un presupuesto personal verás cuánto pesa el coche completo, seguro incluido. Y para el panorama general de coberturas, la guía de tipos de seguros.
Fuentes
- Real Decreto Legislativo 8/2004, responsabilidad civil y seguro en la circulación de vehículos a motor (BOE, texto consolidado).
- Ley 50/1980 de Contrato de Seguro (BOE): artículos 16, 18, 20 y 22.
- Real Decreto 1507/2008, Reglamento del seguro obligatorio (BOE).
- Consorcio de Compensación de Seguros.
Contenido informativo. No es asesoramiento de seguros: las condiciones concretas dependen de cada póliza y de tu perfil como conductor.
Articulos recomendados:
Seguros de coche baratos en España: precios y 10 formas de pagar menos
Seguro de decesos: qué cubre, precios y cómo elegirlo
Seguro a todo riesgo: qué cubre y cuándo compensa
Seguro de vida: tipos, coberturas y cómo elegir el mejor
Seguro de hogar: coberturas, precios y cómo elegirlo
Qué cubre el seguro de hogar y qué aspectos no incluye

Cristian Soto es el creador y autor de Guía Financiera, un sitio independiente de educación financiera en español. Escribe sobre ahorro, presupuesto familiar, créditos e hipotecas, seguros e inversión para principiantes, y programa las calculadoras y los diagramas que acompañan a cada guía. Cada artículo parte de las mismas tres reglas: las cifras se contrastan con fuentes oficiales (Banco de España, BOE, la Agencia Tributaria o el emisor del producto), los ejemplos llevan números completos para que se puedan rehacer con una calculadora, y cuando un dato cambia con el tiempo o depende de cada entidad, se dice en el propio texto en lugar de darlo por fijo. Guía Financiera no vende productos financieros, no gestiona el dinero de nadie y no ofrece asesoramiento personalizado. Es material divulgativo: para decidir sobre un caso concreto hace falta un profesional colegiado que conozca la situación completa. Si detectas un error o un dato desactualizado, escribe a contacto@guiafinanciera.pro y se corrige.
6 comentarios