
El seguro de salud no sustituye a la sanidad pública: la complementa. Y la decisión de contratarlo o no rara vez se toma con los datos delante. Aquí tienes las tres modalidades que existen, qué son de verdad las carencias y las preexistencias, y una ventaja fiscal que mucha gente se pierde por no preguntarla.
Las tres modalidades, y cuál encaja con tu uso
| Sin copago | Con copago | De reembolso | |
|---|---|---|---|
| Cómo funciona | Prima fija, consultas incluidas | Prima menor y pagas una cantidad por acto | Vas al médico que quieras y te devuelven un porcentaje |
| Prima | La más alta | Intermedia | La más alta de las tres |
| Libertad de elección | Cuadro médico de la compañía | Cuadro médico de la compañía | Cualquier médico |
| Le encaja a | Familias y quien va al médico a menudo | Quien va poco y quiere estar cubierto | Quien quiere un especialista concreto |
La regla práctica: haz una cuenta rápida antes de elegir. Multiplica las visitas que crees que harás al año por el copago y súmalo a la prima. Si el resultado se acerca al precio del seguro sin copago, elige el sin copago; si te quedas lejos, el copago te sale mejor.
Carencias y preexistencias: los dos conceptos que deciden
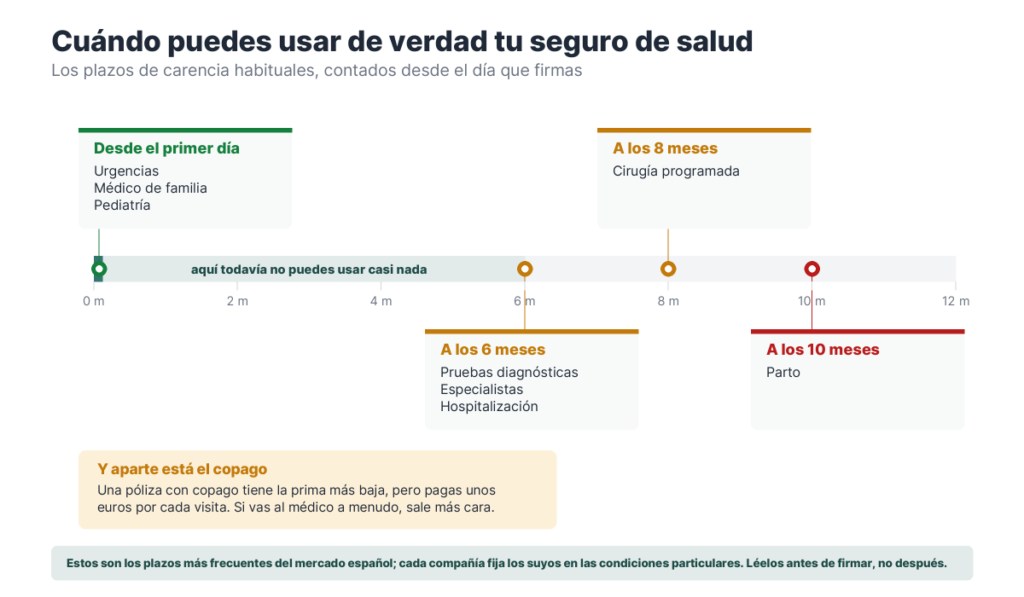
Son la causa de casi todas las decepciones con un seguro médico, y conviene tenerlos claros antes de firmar:
- Carencia es el tiempo que debe pasar desde la firma hasta que una cobertura entra en vigor. La atención primaria y las urgencias suelen no tenerla; las pruebas diagnósticas complejas, la cirugía y sobre todo el parto sí, y en este último caso la carencia suele ser larga. Si estás planificando un embarazo, mira este apartado el primero.
- Preexistencia es la enfermedad que ya tenías al contratar. Al firmar rellenas un cuestionario de salud, y lo que declares determina qué se cubre.
Sobre ese cuestionario, la Ley 50/1980 de Contrato de Seguro es tajante: si ocultas información con dolo, la compañía puede negarse a pagar. Y al revés, si lo declaras todo y aun así te aceptan, decidieron con esa información en la mano. Declara siempre, aunque creas que te van a subir la prima.

La ventaja fiscal que casi nadie aprovecha
Este es el dato que puede cambiar la decisión, y depende de cómo lo pagues.
Si lo paga tu empresa
Las primas de seguro de enfermedad que abona la empresa están exentas en el IRPF hasta 500 € anuales por persona, y hasta 1.500 € si la persona tiene discapacidad. La exención cubre al trabajador y puede extenderse a su cónyuge y descendientes. Lo que exceda de ese límite sí tributa como retribución en especie.
Traducido: si tu empresa ofrece retribución flexible, incluir ahí el seguro de salud sale mejor que pagarlo tú con el sueldo ya tributado. Es cuestión de pedirlo en recursos humanos.
Si eres autónomo
Puedes deducir las primas de tu seguro de enfermedad como gasto de la actividad, con los mismos límites: hasta 500 € por persona al año —tú, tu cónyuge e hijos menores de 25 que convivan contigo— y hasta 1.500 € en caso de discapacidad. Consúltalo con tu asesor, porque depende de que la actividad esté en estimación directa.
Qué cubre y qué no
| Habitual que cubra | Habitual que NO cubra |
|---|---|
| Medicina general y pediatría | Medicamentos y farmacia |
| Especialistas del cuadro médico | Tratamientos estéticos |
| Pruebas diagnósticas | Odontología completa (suele ir aparte) |
| Urgencias y hospitalización | Trasplantes y diálisis crónica |
| Cirugía | Enfermedades preexistentes no declaradas |
| Parto, cumplida la carencia | Tratamientos experimentales |
De qué depende el precio
- La edad es el factor principal, y la prima sube cada año que cumples.
- La modalidad: copago, sin copago o reembolso.
- El número de asegurados. Las pólizas familiares suelen tener descuento por persona.
- La provincia y el tamaño del cuadro médico disponible.
- Los extras: dental, psicología, medicina deportiva.
Cómo elegir sin equivocarte
- Mira el cuadro médico de tu ciudad antes que el precio. Un seguro barato con dos especialistas cerca no sirve. Búscalo por especialidad y por código postal.
- Comprueba las carencias de lo que de verdad vas a necesitar en los próximos dos años.
- Declara todo en el cuestionario de salud.
- Pregunta si la prima sube por edad o por siniestralidad, y cuánto ha subido en los últimos años.
- Pregunta en tu empresa si lo puedes incluir en retribución flexible.
- Revisa cada renovación. Puedes no renovar avisando por escrito con un mes de antelación; la compañía necesita avisarte con dos.
Si te deniegan una prueba o un tratamiento
Pasa, y no siempre es arbitrario: puede ser una exclusión de la póliza, una carencia sin cumplir o una preexistencia. Lo que conviene saber es que tienes un circuito de reclamación y unos plazos:
- Pide la denegación por escrito, con el motivo concreto y el artículo de la póliza en el que se apoya. Es tu punto de partida.
- Reclama al Servicio de Atención al Cliente de la compañía. Es obligatorio que lo tengan y que te respondan.
- Si no contesta o la respuesta no te convence, acude al Servicio de Reclamaciones de la DGSFP, que es el organismo supervisor. Es gratuito.
Y ten presentes los plazos generales de la Ley 50/1980, que también amparan aquí: la compañía debe abonar en 40 días el importe mínimo que pueda deber (artículo 18) y, si se retrasa sin justificación, debe intereses: el interés legal del dinero más un 50 %, con un mínimo del 20 % anual pasados dos años (artículo 20.4).
Antes de cambiar de compañía
Cambiar de aseguradora de salud tiene una trampa que no existe en otros seguros: las carencias vuelven a empezar salvo que la nueva compañía te las respete. Antes de firmar, pregunta por escrito dos cosas:
- Si te reconocen la antigüedad y las carencias ya cumplidas en la póliza anterior.
- Cómo tratan lo que ya te ha pasado durante la póliza vieja: puede pasar a considerarse preexistencia en la nueva.
Si la respuesta no es clara, quedarse suele salir mejor que ahorrar unos euros al mes.
Caso práctico: 62 € al mes frente a pagar cada consulta
Los datos
Mujer de 42 años, sin patologías previas, que quiere una póliza con copago para reducir los tiempos de espera en especialistas. Hace la cuenta con lo que realmente usó el año pasado: ocho consultas entre dermatología, ginecología y traumatología, y tres pruebas de imagen.
- Prima de la póliza62 € al mes
- Copago por visita12 €
- Consultas al año8
- Pruebas al año3
- Consulta privada sin seguro75 €
- Prueba privada sin seguro210 €
La cuenta
62 € × 12 + 12 € × 11 = 876 €.Pagando cada visita:
75 € × 8 + 210 € × 3 = 1.230 €.
Con este nivel de uso la póliza gana por 354 €. El umbral está en doce consultas al año: por debajo de esa cifra, y sin pruebas, pagar suelto sale más barato. Por eso a una persona joven que pisa el médico una vez cada dos años el seguro de salud no le sale a cuenta con esta aritmética.
Resultado: la póliza ahorra 354 € al año en este perfil. Pero la cuenta se queda corta por definición: nadie contrata un seguro de salud por las consultas, sino por lo que cuesta una intervención quirúrgica o un ingreso, que se va a decenas de miles de euros y no aparece en ninguna de las dos columnas. Revisa los periodos de carencia, qué pasa con las preexistencias y si hay tope de capital.
Cambia las cifras por las tuyas y rehaz el cálculo:
¿Te compensa el seguro de salud?
Compara lo que pagarías de prima y copagos con lo que costaría ir pagando cada visita.
La cuenta no incluye lo que de verdad se contrata un seguro de salud: una operación o un ingreso. Ahí la diferencia no se mide en consultas.
Preguntas frecuentes
¿Puedo tener seguro privado y usar la sanidad pública?
Sí. El seguro privado no te da de baja en la sanidad pública ni te quita ningún derecho. Puedes usar una u otra según te convenga, y de hecho es lo más habitual: privada para consultas y pruebas rápidas, pública para lo que la privada no cubre.
¿Cubren las enfermedades preexistentes?
Depende de lo que declares. Si las declaras, la compañía puede aceptarlas, excluirlas expresamente o aplicar un recargo, pero lo hará por escrito y sabrás a qué atenerte. Si las ocultas, te arriesgas a que rechacen el tratamiento justo cuando lo necesites.
¿Qué es la carencia?
El plazo que debe transcurrir desde la firma hasta que una cobertura concreta entra en vigor. Varía por prestación y por compañía. Si cambias de aseguradora, pregunta si te respetan las carencias ya cumplidas: algunas lo hacen y es un argumento de peso.
¿Merece la pena si estoy sano?
La respuesta honesta es que depende de qué valores. No lo contratas por estar enfermo, sino por acortar esperas en pruebas y especialistas. Si tus tiempos de espera actuales no te suponen un problema, es un gasto que puedes ahorrarte; si sí, el cálculo cambia.
¿Y si necesito un tratamiento que no cubre mi póliza?
Sigues teniendo acceso a la sanidad pública. Por eso conviene revisar las exclusiones antes de contratar: el seguro privado es un complemento, no un sustituto.
En resumen
Elige la modalidad según cuánto vayas a ir al médico, mira el cuadro médico de tu zona antes que el precio, comprueba las carencias de lo que necesitarás pronto y declara todo en el cuestionario. Y antes de contratarlo por tu cuenta, pregunta en tu empresa: hasta 500 € al año por persona están exentos de IRPF si lo paga ella.
Para situar este gasto dentro de tus cuentas, la guía de cómo hacer un presupuesto personal; y para ver el conjunto de coberturas, la de tipos de seguros.
Fuentes
- Agencia Tributaria, gastos por seguros de enfermedad exentos como retribución en especie (manual práctico de IRPF).
- Ley 35/2006 del IRPF (BOE, texto consolidado): artículo 42.3.
- Ley 50/1980 de Contrato de Seguro (BOE): declaración del riesgo y plazos de renovación.
- Dirección General de Seguros y Fondos de Pensiones, Servicio de Reclamaciones.
Contenido informativo. No es asesoramiento sanitario ni fiscal: las coberturas, carencias y la tributación dependen de cada póliza y de tu situación.
Articulos recomendados:
Seguro de vida: tipos, coberturas y cómo elegir el mejor
Seguros de coche baratos en España: precios y 10 formas de pagar menos
Seguro de caución: qué es y para qué sirve
Seguro de ciclomotor: qué cubre y cómo elegirlo
Qué cubre el seguro de hogar y qué aspectos no incluye
Seguro de moto: coberturas, precio y cómo elegir

Cristian Soto es el creador y autor de Guía Financiera, un sitio independiente de educación financiera en español. Escribe sobre ahorro, presupuesto familiar, créditos e hipotecas, seguros e inversión para principiantes, y programa las calculadoras y los diagramas que acompañan a cada guía. Cada artículo parte de las mismas tres reglas: las cifras se contrastan con fuentes oficiales (Banco de España, BOE, la Agencia Tributaria o el emisor del producto), los ejemplos llevan números completos para que se puedan rehacer con una calculadora, y cuando un dato cambia con el tiempo o depende de cada entidad, se dice en el propio texto en lugar de darlo por fijo. Guía Financiera no vende productos financieros, no gestiona el dinero de nadie y no ofrece asesoramiento personalizado. Es material divulgativo: para decidir sobre un caso concreto hace falta un profesional colegiado que conozca la situación completa. Si detectas un error o un dato desactualizado, escribe a contacto@guiafinanciera.pro y se corrige.