
El seguro de vida es el único que no contratas para ti. Lo contratas para que, si faltas, quien depende de tus ingresos no se quede además con un problema económico. Aquí tienes cómo funciona en España, qué dice la ley sobre el cuestionario de salud, cuánto capital tiene sentido contratar y un registro público que casi nadie conoce y que puede resolver una herencia.
Quién necesita un seguro de vida y quién no
La pregunta correcta no es la edad, sino esta: si tú faltaras mañana, ¿alguien tendría un problema para pagar sus gastos?
- Tiene sentido si: tienes hipoteca, hijos a cargo, una pareja cuyo nivel de vida depende de tus ingresos, o eres autónomo con deudas del negocio.
- No suele tenerlo si: vives solo, sin deudas y sin personas a tu cargo. En ese caso pagas una prima para proteger a nadie.
Los dos grandes tipos
| Vida riesgo | Vida ahorro | |
|---|---|---|
| Para qué sirve | Proteger a los tuyos si faltas | Acumular un capital para el futuro |
| Qué pasa si no hay siniestro | No recuperas la prima | Recuperas lo aportado más el rendimiento |
| Prima | Baja para el capital que cubre | Alta: estás ahorrando, no solo asegurando |
| Riesgo | Ninguno para ti | Depende del producto y del plazo |
| Cuándo encaja | Mientras haya personas que dependan de ti | Como complemento de ahorro a largo plazo |
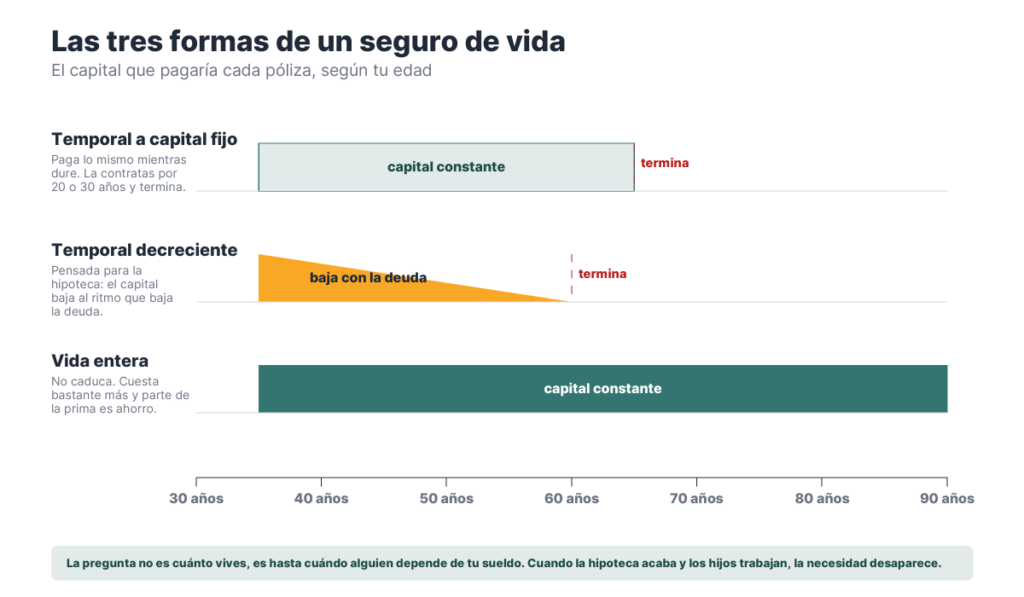
Una recomendación que evita confusiones: separa proteger de ahorrar. Mezclar ambas cosas en un solo producto suele salir más caro y hace difícil comparar. Un vida riesgo cubre mucho capital por poca prima; para ahorrar, compara con otras alternativas antes de decidir.
Qué coberturas incluye normalmente
- Fallecimiento: el capital que cobran los beneficiarios. Es la base.
- Invalidez permanente absoluta: se cobra en vida. Suele ser la cobertura más útil y la que más se olvida.
- Doble capital por accidente o por accidente de circulación.
- Enfermedades graves, con adelanto de capital, en algunas pólizas.
El banco no puede obligarte a contratar el suyo
Si estás firmando una hipoteca, esto te interesa. La Ley 5/2019 de contratos de crédito inmobiliario, artículo 17.3, obliga al prestamista a aceptar pólizas alternativas de otros proveedores con condiciones y prestaciones equivalentes. Además:
- No puede cobrarte por analizar la póliza alternativa.
- Aceptarla no puede empeorar ninguna condición del préstamo.
La diferencia de precio entre el seguro de vida del banco y uno contratado por tu cuenta suele ser considerable, sobre todo si la prima del banco se paga como prima única financiada dentro del préstamo. Pide siempre presupuesto fuera antes de firmar.
El cuestionario de salud: contesta con la verdad
Al contratar te harán un cuestionario médico. Es el documento que más pesa el día de la reclamación, y la ley marca reglas claras en la Ley 50/1980 de Contrato de Seguro:
- El artículo 89 fija un plazo de un año. Pasado un año desde la firma, la aseguradora ya no puede impugnar el contrato por una declaración inexacta o reticente, salvo que las partes hubieran pactado un plazo más breve y, en todo caso, salvo que hubieras actuado con dolo.
- El artículo 93 regula el suicidio: salvo pacto en contrario, queda cubierto transcurrido un año desde la firma del contrato.
La lectura práctica es sencilla: ocultar una dolencia para pagar menos es la peor idea posible. Si hay dolo, la compañía puede negarse a pagar aunque hayan pasado años, y quien sufre las consecuencias es tu familia, no tú.
Los beneficiarios: la parte que más se hace mal
Designar beneficiarios parece trivial y no lo es:
- Evita fórmulas ambiguas como «mis hijos» si la situación familiar puede cambiar. Nombre y apellidos, o una fórmula clara de orden de prelación.
- Revísalo tras cada cambio vital: matrimonio, divorcio, nacimiento. Una póliza antigua puede seguir nombrando a una expareja.
- El capital del seguro de vida no forma parte del caudal hereditario a efectos civiles: va directamente a quien designes. Fiscalmente sí tributa, normalmente en el Impuesto sobre Sucesiones.
Un registro público que casi nadie conoce
Cuando alguien fallece, sus herederos muchas veces no saben si tenía seguro de vida. Para eso existe el Registro de Contratos de Seguros de cobertura de fallecimiento, creado por la Ley 20/2005 y gestionado por el Ministerio de Justicia.
Cualquier persona con interés legítimo puede solicitar un certificado que indica si el fallecido tenía contratados seguros de cobertura de fallecimiento y con qué entidades. Se pide a partir de los 15 días hábiles desde la defunción, aportando el certificado de defunción. Es el paso que evita que un capital quede sin reclamar.
Cuánto capital contratar
No hay una cifra universal, pero sí un método razonable: suma lo que tendrían que cubrir y réstale lo que ya tienen.
- Deuda pendiente: el capital vivo de la hipoteca y otros préstamos.
- Años de sostenimiento: los gastos anuales del hogar multiplicados por los años que quieras cubrir hasta que la situación se estabilice.
- Gastos previsibles: estudios de los hijos, por ejemplo.
- Resta lo que ya existe: ahorros, prestaciones que pudieran corresponder y otros seguros que ya tengas, incluidos los del convenio colectivo o los de la empresa.
Ese último punto es el que más sorpresas da: mucha gente ya tiene un seguro de vida por convenio y está pagando otro duplicado.
Caso práctico: de dónde sale la cifra de 238.600 €
Los datos
Pareja de 39 y 37 años, dos hijos. Él gana 1.900 € netos en catorce pagas y ella 1.250 €. Les quedan 118.000 € de hipoteca. La pregunta que les hace el comercial es «¿cuánto capital quieres?», y la respuesta no se elige: se calcula.
- Hipoteca y préstamos pendientes118.000 €
- Gastos del hogar27.600 € al año
- Años que quieren cubrir (hasta que el pequeño termine de estudiar)12
- Ingresos que seguiría habiendo (el sueldo de ella más la pensión de orfandad)16.800 € al año
- Ahorro disponible9.000 €
La cuenta
27.600 € − 16.800 € = 10.800 €.Por los doce años que quieren cubrir:
10.800 € × 12 = 129.600 €.Más la deuda y menos lo ahorrado:
118.000 € + 129.600 € − 9.000 € = 238.600 €.
El número asusta hasta que se descompone. Casi la mitad es cancelar la hipoteca, algo que la familia necesita de inmediato para no tener que vender la casa; la otra mitad es sostener el nivel de vida mientras los hijos terminan de estudiar. No hay nada de margen ni de exceso en esa cifra.
Resultado: necesitan un capital de 238.600 €. Si ya tienen un seguro de vida vinculado a la hipoteca de 118.000 €, lo que les falta contratar son los 120.600 € restantes, no el total: pagar dos veces por la misma deuda es uno de los errores más caros de este producto.
Cambia las cifras por las tuyas y rehaz el cálculo:
¿Qué capital debería cubrir tu seguro de vida?
El capital no se elige a ojo: es lo que haría falta para que en casa no cambie nada el año siguiente.
Si ya tienes un seguro de vida vinculado a la hipoteca, réstale ese capital al resultado para no pagar dos veces por lo mismo.
Preguntas frecuentes
¿A qué edad conviene contratarlo?
No depende de la edad sino de la responsabilidad: cuando alguien empieza a depender de tus ingresos. Dicho eso, la prima sube con la edad y con el estado de salud, así que contratar antes suele salir más barato para el mismo capital.
¿Cubre el suicidio o las enfermedades previas?
El suicidio queda cubierto transcurrido un año desde la firma, salvo pacto en contrario, según el artículo 93 de la Ley 50/1980. Las enfermedades previas dependen de lo que declarases en el cuestionario: si las declaraste, la compañía decidió con esa información y debe responder; si las ocultaste con dolo, puede negarse a pagar.
¿Puedo tener más de un seguro de vida?
Sí. En caso de fallecimiento se cobran todos, porque la indemnización no está limitada por un valor real como en los seguros de daños. Lo que conviene es revisar que no estés pagando coberturas duplicadas sin necesitarlas.
¿Qué pasa si dejo de pagar la prima?
En un vida riesgo, la cobertura se extingue tras el periodo de gracia. En un vida ahorro pueden existir opciones de reducción o rescate. Antes de dar de baja una póliza antigua, comprueba qué pierdes: recontratar años después con más edad y otro estado de salud puede salir mucho más caro.
¿La aseguradora puede subirme la prima cada año?
En las pólizas de prima renovable, sí: la prima se recalcula con la edad. Existen también pólizas de prima nivelada, más caras al principio y estables después. Comprueba cuál tienes antes de comparar precios entre compañías.
En resumen
Contrata un seguro de vida solo si hay alguien que dependa de tus ingresos, calcula el capital sumando deudas y años de sostenimiento y restando lo que ya existe, contesta el cuestionario de salud con total honestidad y revisa los beneficiarios cada vez que cambie tu situación familiar. Y si vas a firmar una hipoteca, pide presupuesto fuera del banco: la ley te ampara.
Para ordenar el gasto anual en seguros, empieza por cómo hacer un presupuesto personal, y para ver el conjunto de coberturas, la guía de tipos de seguros.
Fuentes
- Ley 50/1980 de Contrato de Seguro (BOE, texto consolidado): artículos 89 y 93, seguro de vida.
- Ley 20/2005, creación del Registro de Contratos de Seguros de cobertura de fallecimiento (BOE).
- Ley 5/2019 reguladora de los contratos de crédito inmobiliario (BOE): artículo 17.
- Dirección General de Seguros y Fondos de Pensiones, Servicio de Reclamaciones.
Contenido informativo. No es asesoramiento de seguros ni fiscal: las coberturas, exclusiones y la tributación dependen de cada póliza y de tu situación personal.
Articulos recomendados:
Seguro de caución: qué es y para qué sirve
Seguro de coche: guía para elegir la mejor cobertura
Seguros de coche baratos en España: precios y 10 formas de pagar menos
Seguro de salud: coberturas, tipos y cómo elegir el mejor
Reclamar a una aseguradora que no paga: guía y plazos clave
Seguro a todo riesgo: qué cubre y cuándo compensa

Cristian Soto es el creador y autor de Guía Financiera, un sitio independiente de educación financiera en español. Escribe sobre ahorro, presupuesto familiar, créditos e hipotecas, seguros e inversión para principiantes, y programa las calculadoras y los diagramas que acompañan a cada guía. Cada artículo parte de las mismas tres reglas: las cifras se contrastan con fuentes oficiales (Banco de España, BOE, la Agencia Tributaria o el emisor del producto), los ejemplos llevan números completos para que se puedan rehacer con una calculadora, y cuando un dato cambia con el tiempo o depende de cada entidad, se dice en el propio texto en lugar de darlo por fijo. Guía Financiera no vende productos financieros, no gestiona el dinero de nadie y no ofrece asesoramiento personalizado. Es material divulgativo: para decidir sobre un caso concreto hace falta un profesional colegiado que conozca la situación completa. Si detectas un error o un dato desactualizado, escribe a contacto@guiafinanciera.pro y se corrige.
2 comentarios