
El seguro de caución se confunde constantemente con un seguro normal, y no lo es. Aquí no compras protección para ti: compras una garantía para otro. Y hay una frase en la ley que lo cambia todo y que conviene leer antes de firmar nada.
Qué dice exactamente la ley
El artículo 68 de la Ley 50/1980 de Contrato de Seguro lo define así: por el seguro de caución el asegurador se obliga, en caso de incumplimiento por el tomador de sus obligaciones legales o contractuales, a indemnizar al asegurado los daños patrimoniales sufridos, dentro de los límites de la ley o del contrato.
Y a continuación viene la frase decisiva, que es la que casi nadie conoce:
«Todo pago hecho por el asegurador deberá serle reembolsado por el tomador del seguro.»
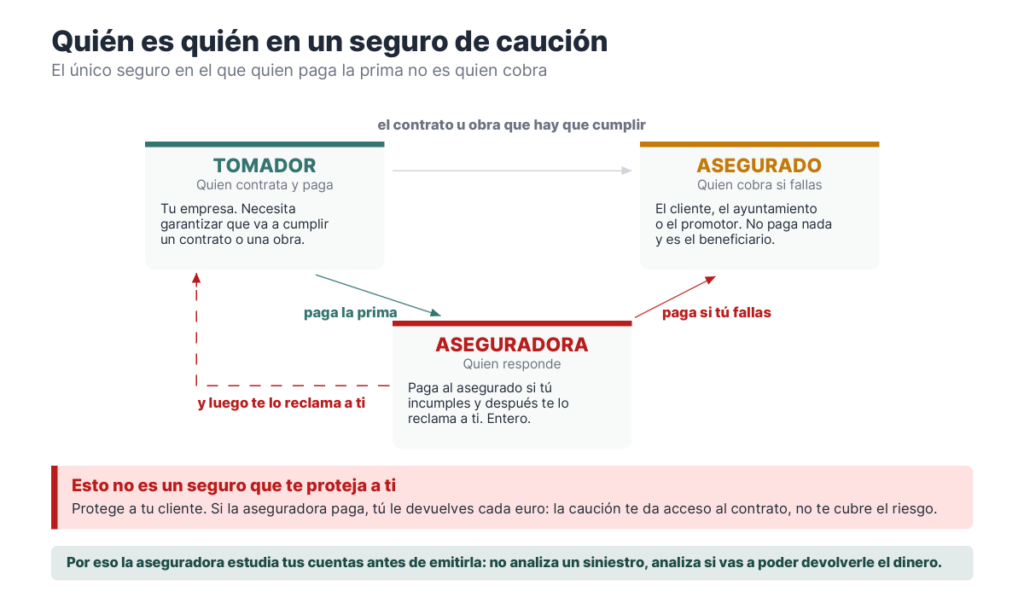
Léelo dos veces, porque de ahí sale todo lo demás. El seguro de caución no te libra de pagar. Si incumples, la aseguradora paga a quien tenías que responder y después te lo reclama a ti, íntegro. Lo que compras no es protección propia: es que la otra parte cobre rápido y con certeza, sin tener que perseguirte.
Quién es quién
| Parte | Quién es | Qué hace |
|---|---|---|
| Tomador | Tú, quien debe cumplir | Contrata la póliza y paga la prima. Si hay pago, lo reembolsa |
| Asegurado | La otra parte: administración, cliente, casero | Cobra si tú incumples |
| Asegurador | La compañía | Paga al asegurado y te reclama a ti |
Fíjate en la anomalía: pagas una póliza en la que el beneficiario es otro. Es lo que despista a casi todo el mundo la primera vez.
Para qué se usa en la práctica
- Contratación pública. Es el uso más extendido: garantías provisionales y definitivas para concursos y obras.
- Obra privada. Garantizar el cumplimiento de plazos y la calidad frente al promotor.
- Cantidades anticipadas en la compra de vivienda. Garantiza al comprador el dinero entregado a cuenta antes de la entrega.
- Alquileres. Como alternativa al aval bancario o a los meses de fianza adicionales.
- Aplazamientos de pago ante la Administración tributaria o la Seguridad Social.
- Suministros y distribución, para garantizar el pago a un proveedor.
Seguro de caución frente a aval bancario
| Seguro de caución | Aval bancario | |
|---|---|---|
| Quién lo emite | Una aseguradora | Un banco |
| Consume tu financiación | No | Sí, ocupa línea de riesgo |
| Inmoviliza dinero | Normalmente no | Suele exigir provisión o pignoración |
| Coste | Prima anual sobre el importe garantizado | Comisión de apertura más comisión periódica |
| Quién responde al final | Tú, vía reembolso | Tú, vía contragarantía |
| Aceptación | Muy extendida, aunque no universal | Aceptado prácticamente siempre |
La ventaja real del seguro de caución no está en el precio, que puede ser similar: está en que no consume tu capacidad de endeudamiento con el banco. Para una empresa que necesita esa línea para circulante, esa diferencia vale más que unos puntos de comisión.
El punto en común es el que más se olvida: en los dos casos acabas respondiendo tú. Ninguno de los dos es un seguro que te cubra a ti.
Qué mirar antes de contratarlo
- Que el asegurado lo acepte. Antes de contratar nada, confirma que quien te exige la garantía admite seguro de caución y no solo aval bancario. Algunos pliegos y algunos propietarios solo aceptan aval.
- El importe garantizado y su vigencia. Debe cubrir exactamente lo que exige el contrato o el pliego, ni más ni menos.
- Cuándo se cancela. Es el punto que más disgustos da: muchas pólizas siguen devengando prima hasta que el asegurado libera formalmente la garantía. Pregunta cómo y cuándo se extingue.
- Las contragarantías que te piden. La aseguradora puede exigirte garantías personales o reales para cubrir su derecho de reembolso.
- El plazo de pago al asegurado y qué documentación necesita para ejecutar.
- Que la entidad esté supervisada. Puedes comprobarlo en los registros de la Dirección General de Seguros y Fondos de Pensiones.
Cuánto cuesta
La prima se calcula como un porcentaje anual sobre el importe garantizado, y depende de:
- La solvencia del tomador: balance, antigüedad y historial de la empresa.
- El importe y el plazo de la garantía.
- El tipo de obligación garantizada y su riesgo.
- Las contragarantías que aportes.
Por eso no hay tarifas publicadas: cada operación se estudia. Lo razonable es pedir varias ofertas, incluida la de tu banco para el aval, y comparar coste total y condiciones de cancelación, no solo el porcentaje.
No lo confundas con el seguro de impago de alquiler
Son dos productos distintos que se mezclan constantemente cuando se habla de alquileres, y la diferencia es de fondo:
| Seguro de caución | Seguro de impago de alquiler | |
|---|---|---|
| Quién lo contrata | El inquilino | El propietario |
| Quién cobra si hay impago | El propietario | El propietario |
| ¿Hay que devolver lo pagado? | Sí, lo reembolsa el inquilino | No: es un seguro de daños del propietario |
| Qué resuelve | Sustituir el aval o la fianza extra | Cubrir las rentas impagadas y a veces los gastos jurídicos |
La consecuencia es importante: si eres inquilino y contratas un seguro de caución, sigues debiendo cada euro que la aseguradora adelante al casero. Si eres propietario y lo que quieres es cubrirte del impago, el producto que necesitas es el otro.
Errores frecuentes al usarlo
- Contratarlo antes de confirmar que lo aceptan. Algunos pliegos de contratación pública y algunos propietarios solo admiten aval bancario. Confírmalo por escrito primero.
- No reclamar la liberación al terminar. Es el error más caro: la garantía no se cancela sola y sigues pagando prima por algo que ya no garantiza nada.
- Asumir que te cubre a ti. Lo dice el artículo 68: todo pago te lo reclaman después.
- No leer las contragarantías. La aseguradora puede pedirte garantías personales que comprometen tu patrimonio igual que un aval.
- Garantizar un importe distinto al exigido. Por debajo no sirve, y por encima pagas prima de más durante todo el plazo.
Caso práctico: un aval de 45.000 € para una obra pública
Los datos
Una empresa de instalaciones gana un contrato con un ayuntamiento y le exigen una garantía definitiva del 5 % del importe de adjudicación: 45.000 € durante los 18 meses que dura la obra más el plazo de garantía. Puede depositar el dinero en la caja de la corporación o presentar un seguro de caución.
- Importe afianzado45.000 €
- Tasa anual de la aseguradora2,2 %
- Duración18 meses
- Gastos de formalización90 €
- Lo que rinde su excedente de tesorería3,2 % anual
La cuenta
45.000 € × 2,2 % × (18/12) = 1.485 €.Con los gastos:
1.485 € + 90 € = 1.575 €.Depositar el efectivo:
45.000 € × 3,2 % × (18/12) = 2.160 € que deja de ganar.
El aval sale más barato que inmovilizar el dinero, pero esa comparación solo vale si la empresa tiene realmente los 45.000 € libres. Cuando no los tiene —que es el caso normal— la alternativa no es el depósito sino el aval bancario, y ahí el seguro de caución gana por otro motivo: no consume línea de riesgo en el banco, que es el recurso escaso cuando quieres presentarte a la siguiente licitación.
Resultado: el seguro cuesta 1.575 € frente a 2.160 € de coste de oportunidad del depósito: 585 € de diferencia. Dos avisos antes de firmar: el seguro de caución no te exime de responder, porque la aseguradora te reclamará a ti lo que pague al beneficiario, y casi todas las pólizas llevan prima mínima, así que en importes pequeños el porcentaje efectivo se dispara.
Cambia las cifras por las tuyas y rehaz el cálculo:
Coste de un seguro de caución
Compara lo que cuesta el aval con lo que te cuesta tener ese mismo dinero inmovilizado.
La ventaja real del seguro de caución no suele ser el precio, sino que no consume tu línea de riesgo bancaria ni te deja el dinero bloqueado.
Preguntas frecuentes
¿El seguro de caución me exime de pagar si incumplo?
No, y es el error más extendido. El artículo 68 de la Ley 50/1980 dice literalmente que todo pago hecho por el asegurador deberá serle reembolsado por el tomador. La aseguradora adelanta y responde ante el asegurado, pero después te lo reclama a ti.
¿Solo es para empresas?
Es su uso más habitual, pero no el único. Un particular puede recurrir a él, por ejemplo, para garantizar el pago de un alquiler o las cantidades anticipadas en la compra de una vivienda.
¿Es mejor que un aval bancario?
Es mejor cuando necesitas conservar tu línea de crédito o no quieres inmovilizar dinero. El aval es preferible cuando el asegurado solo lo acepta a él, que sigue pasando en algunos pliegos. Compáralos por coste total y por condiciones de cancelación.
¿Qué pasa si la obra o el contrato terminan bien?
La garantía se cancela y dejas de pagar prima, pero normalmente no de forma automática: hace falta que el asegurado emita la liberación. Reclámala en cuanto termines, o seguirás pagando por una garantía que ya no protege nada.
¿Puede la aseguradora negarse a pagar al asegurado?
Solo dentro de los límites del contrato y de la ley. La finalidad del seguro de caución es precisamente dar certeza al asegurado, así que la ejecución suele ser ágil. Las discusiones se trasladan después, al reembolso entre aseguradora y tomador.
En resumen
El seguro de caución es una garantía a favor de otro, no una protección para ti: si incumples, pagas igual, solo que después y a la aseguradora. Su ventaja real es que no consume tu financiación bancaria. Antes de contratarlo, confirma que el asegurado lo acepta, revisa cómo y cuándo se cancela, y pide siempre la liberación en cuanto la obligación esté cumplida.
Para ver dónde encaja dentro del resto de coberturas, la guía de tipos de seguros.
Fuentes
- Ley 50/1980 de Contrato de Seguro (BOE, texto consolidado): artículo 68, seguro de caución.
- Dirección General de Seguros y Fondos de Pensiones, registros de entidades y Servicio de Reclamaciones.
Contenido informativo. No es asesoramiento jurídico ni financiero: las condiciones, contragarantías y la aceptación por parte del asegurado dependen de cada operación.
Articulos recomendados:
Seguro de hogar: coberturas, precios y cómo elegirlo
Seguro de salud: coberturas, tipos y cómo elegir el mejor
Seguro a todo riesgo: qué cubre y cuándo compensa
Seguro de moto: coberturas, precio y cómo elegir
Seguros de coche baratos en España: precios y 10 formas de pagar menos
Seguro de coche: guía para elegir la mejor cobertura

Cristian Soto es el creador y autor de Guía Financiera, un sitio independiente de educación financiera en español. Escribe sobre ahorro, presupuesto familiar, créditos e hipotecas, seguros e inversión para principiantes, y programa las calculadoras y los diagramas que acompañan a cada guía. Cada artículo parte de las mismas tres reglas: las cifras se contrastan con fuentes oficiales (Banco de España, BOE, la Agencia Tributaria o el emisor del producto), los ejemplos llevan números completos para que se puedan rehacer con una calculadora, y cuando un dato cambia con el tiempo o depende de cada entidad, se dice en el propio texto en lugar de darlo por fijo. Guía Financiera no vende productos financieros, no gestiona el dinero de nadie y no ofrece asesoramiento personalizado. Es material divulgativo: para decidir sobre un caso concreto hace falta un profesional colegiado que conozca la situación completa. Si detectas un error o un dato desactualizado, escribe a contacto@guiafinanciera.pro y se corrige.