
Invertir en ladrillo es una de las grandes pasiones en España, pero comprar una vivienda para alquilar no es la única forma de invertir en el sector inmobiliario. A través de la bolsa puedes participar en el mercado inmobiliario con mucho menos dinero y sin las complicaciones de ser casero. En esta guía te explicamos cómo invertir en inmuebles mediante REITs y SOCIMI, y qué ventajas e inconvenientes tiene frente a la compra directa.
Dos formas de invertir en inmobiliario
A grandes rasgos, existen dos caminos para invertir en el sector inmobiliario:
- Inversión directa: comprar una propiedad para alquilarla o revenderla. Requiere mucho capital y gestión.
- Inversión indirecta (en bolsa): invertir en empresas o fondos inmobiliarios cotizados, con poco dinero y de forma diversificada.
Esta segunda vía es la que permite a cualquier persona acceder al inmobiliario sin comprar un piso entero.
¿Qué son los REITs y las SOCIMI?
Los REITs (Real Estate Investment Trusts) son empresas cotizadas que invierten en inmuebles (oficinas, centros comerciales, viviendas, logística) y reparten gran parte de sus beneficios entre los accionistas. En España, su equivalente son las SOCIMI (Sociedades Anónimas Cotizadas de Inversión Inmobiliaria), que cotizan en bolsa y ofrecen ventajas fiscales a cambio de distribuir dividendos.
Al comprar acciones de una SOCIMI o un REIT, te conviertes en propietario de una pequeña parte de una gran cartera de inmuebles, y participas de las rentas que generan.
Ventajas de invertir en inmobiliario a través de la bolsa
- Poco capital inicial: puedes empezar con el precio de una acción, no de un piso.
- Liquidez: compras y vendes en segundos, algo imposible con un inmueble físico.
- Diversificación: accedes a muchos inmuebles y sectores a la vez.
- Sin gestión: te olvidas de inquilinos, reformas y averías.
- Dividendos: los REITs y SOCIMI suelen repartir rentas periódicas.
Inconvenientes y riesgos
- Volatilidad: al cotizar en bolsa, su precio fluctúa más que el de un inmueble.
- Menos control: no decides sobre los inmuebles concretos.
- Riesgo de mercado: les afectan los tipos de interés y el ciclo económico.
Otras formas de invertir en inmobiliario en bolsa
- Fondos y ETFs inmobiliarios: agrupan muchas empresas del sector, aumentando la diversificación.
- Crowdfunding inmobiliario: plataformas donde varios inversores financian un proyecto concreto (con su propio riesgo).
¿Es para ti?
Invertir en inmobiliario a través de la bolsa es interesante si quieres exposición al ladrillo sin inmovilizar un gran capital ni asumir la gestión de un piso. Como cualquier inversión, requiere entender lo que compras. Si es tu primer paso en los mercados, empieza por lo básico en nuestra guía sobre cómo invertir en bolsa y asegúrate de tener tus finanzas en orden.
Caso práctico: 30.000 € en SOCIMI, del bruto al neto
Los datos
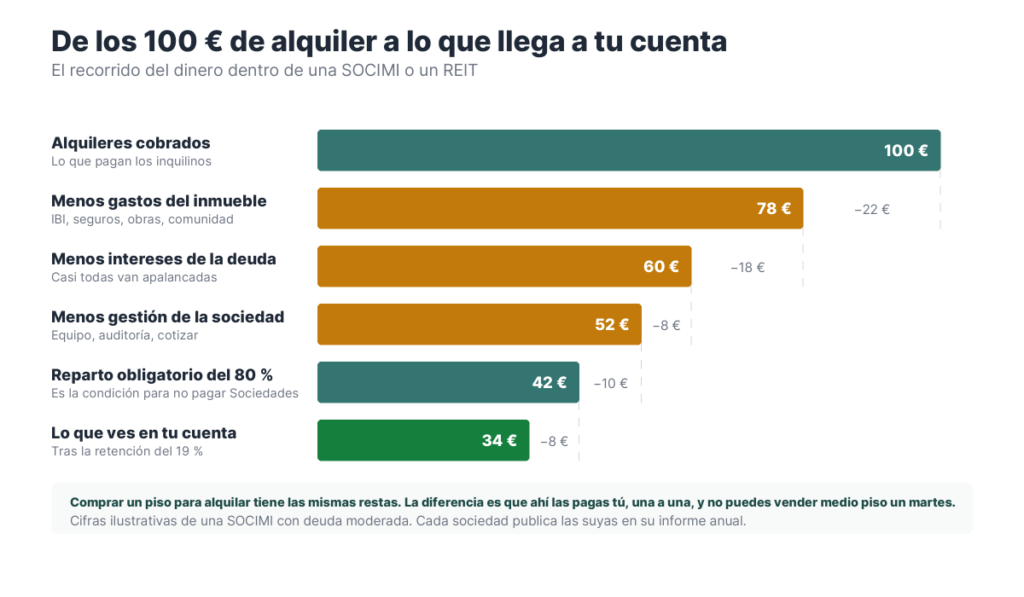
Las SOCIMI están obligadas por ley a repartir al menos el 80 % del beneficio de los alquileres, y de ahí salen rentabilidades por dividendo que un piso en propiedad rara vez alcanza sin apalancamiento. La duda razonable es qué queda después de Hacienda.
- Invertido en una cesta de SOCIMI30.000 €
- Rentabilidad por dividendo bruta5,5 %
- Tributación del ahorro (primer tramo)19 %
- Comisión de cobro2 € por pago, 4 pagos
La cuenta
30.000 € × 5,5 % = 1.650 €.Impuestos:
1.650 € × 19 % = 314 €.Comisiones:
2 € × 4 = 8 €.Neto:
1.650 − 314 − 8 = 1.329 €, unos 111 € al mes.
El 5,5 % bruto se queda en 4,43 % neto. Comparado con comprar un piso para alquilar, la ventaja no es solo el porcentaje: aquí no hay derrama, ni impago, ni tres meses vacío, ni notario, y se puede vender la mitad de la posición un martes. La desventaja es la contraria: la cotización se mueve todos los días y ver caer un 20 % una cartera de ladrillo se lleva peor de lo que la gente calcula antes de entrar.
Resultado: 1.329 € netos al año. Para sacar 500 € al mes de estas rentas harían falta 135.491 € invertidos. Y ojo con los REIT extranjeros: pueden llevar retención en origen además de la española, recuperable solo en parte a través del IRPF.
Prueba con tus propias cifras:
Rentabilidad por dividendo, después de impuestos
El porcentaje que anuncian es el bruto. Lo que llega a tu cuenta es otro número.
El primer tramo del ahorro tributa al 19 % en 2026; a partir de 6.000 € de rendimientos sube. Si los dividendos vienen del extranjero puede haber doble retención, recuperable en parte vía IRPF.
Preguntas frecuentes
¿Es más rentable comprar un piso o invertir en REITs?
Depende del caso. El piso ofrece control y posible apalancamiento con hipoteca; los REITs, liquidez y diversificación sin gestión. Muchos inversores combinan ambos.
¿Los REITs pagan dividendos?
Sí, están obligados a distribuir gran parte de sus beneficios, por lo que suelen ofrecer rentas periódicas atractivas.
¿Puedo invertir en inmobiliario con poco dinero?
Sí. A través de SOCIMI, REITs o ETFs puedes empezar con el precio de una acción o participación.
Si te decides por los REIT
Invertir en el sector inmobiliario ya no exige comprar un piso: a través de la bolsa, con REITs, SOCIMI y ETFs, puedes participar del ladrillo con poco dinero, liquidez y diversificación. Como toda inversión, tiene riesgos y conviene entenderla bien. Si buscas exponerte al inmobiliario sin ser casero, esta es una puerta de entrada accesible y flexible.
Articulos recomendados:
Qué es la bolsa de valores y cómo funciona
Guía completa sobre el índice S&P 500: qué es, cómo funciona y su importancia
Bolsa de Madrid: qué es y cómo funciona el mercado continuo
Cómo invertir en bolsa: guía para principiantes
Los mejores libros sobre la bolsa de valores: guía completa para invertir con éxito
Plan de pensiones o fondo indexado: cuál te conviene de verdad

Cristian Soto es el creador y autor de Guía Financiera, un sitio independiente de educación financiera en español. Escribe sobre ahorro, presupuesto familiar, créditos e hipotecas, seguros e inversión para principiantes, y programa las calculadoras y los diagramas que acompañan a cada guía. Cada artículo parte de las mismas tres reglas: las cifras se contrastan con fuentes oficiales (Banco de España, BOE, la Agencia Tributaria o el emisor del producto), los ejemplos llevan números completos para que se puedan rehacer con una calculadora, y cuando un dato cambia con el tiempo o depende de cada entidad, se dice en el propio texto en lugar de darlo por fijo. Guía Financiera no vende productos financieros, no gestiona el dinero de nadie y no ofrece asesoramiento personalizado. Es material divulgativo: para decidir sobre un caso concreto hace falta un profesional colegiado que conozca la situación completa. Si detectas un error o un dato desactualizado, escribe a contacto@guiafinanciera.pro y se corrige.